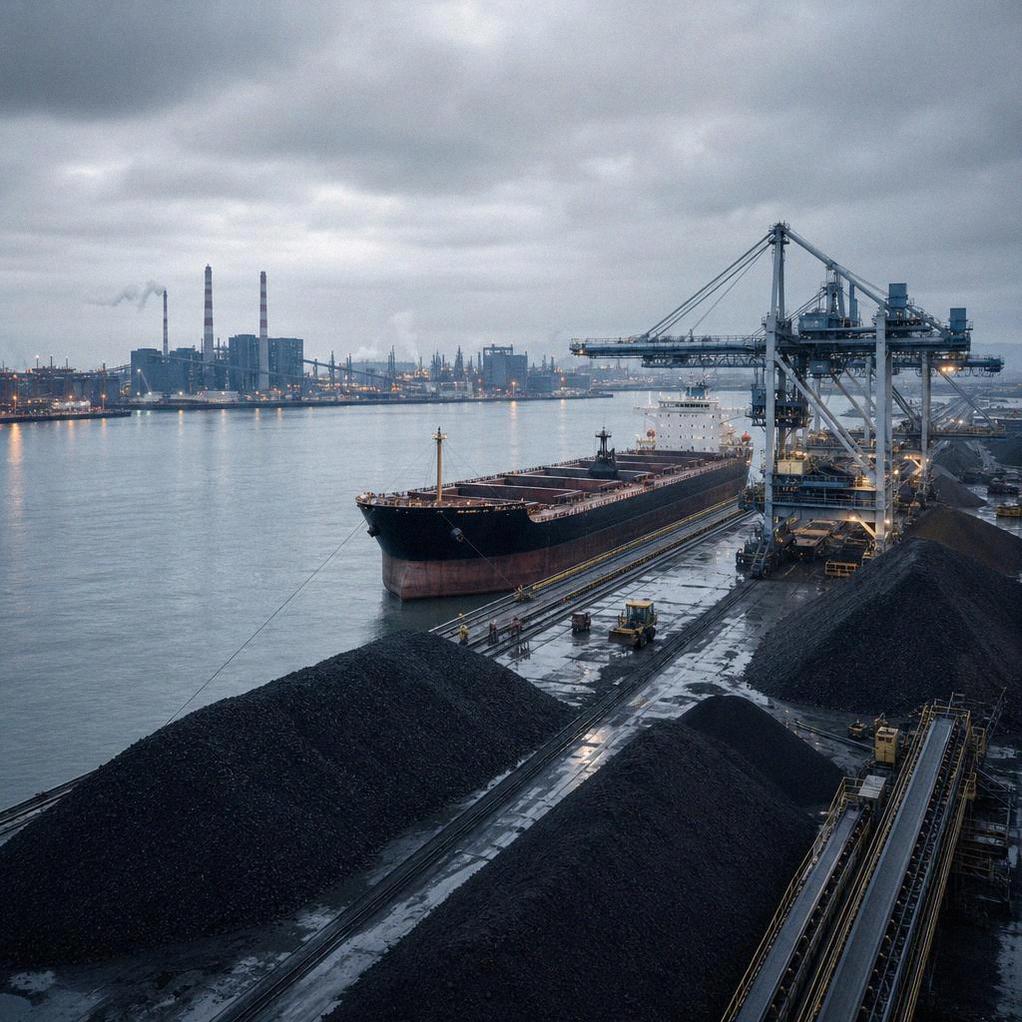
Цена российского угля в Китае снизилась до $105 за тонну
Суть материала:
Китайский рынок быстро сместил ориентир по российскому энергетическому углю вниз: после уровней $115–117 в середине июня спотовая цена на условиях CFR опустилась до $105 за тонну. Для экспортёров это не просто рыночный шум, а сигнал, что на китайском направлении ослабла переговорная позиция продавца из-за снижения спроса и роста запасов у покупателей.
Что это значит для бизнеса:
Для поставщиков российского угля это означает более жёсткие параметры новых сделок с Китаем: при цене CFR в $105 нужно заново считать маржу с учётом уже включённого фрахта, а также осторожнее формировать предложения по отгрузке и срокам поставки.
Что изменилось:
Изменилась не только сама котировка, но и рыночный баланс на китайском направлении. Покупатели получили больше пространства для давления на цену, поскольку спрос на уголь ослаб из-за дождей и роста гидрогенерации, а запасы в портах и на ТЭС выросли, что снизило срочность закупок.
Кому важно:
Это напрямую касается российских угольных экспортёров, продающих энергетический уголь в Китай, а также трейдеров и логистических операторов, работающих с поставками на условиях CFR. Для них сдвиг важен потому, что меняет базу переговоров по цене, структуру сделки и допустимый уровень транспортных затрат.
Практика: что делать:
При подготовке новых продаж на китайском направлении имеет смысл исходить уже не из июньских ориентиров, а из более низкой спотовой базы и отдельно перепроверять экономику поставки с учётом фрахта в цене. Решения по объёмам и срокам лучше увязывать с динамикой запасов в китайских портах и спросом со стороны генерации.
Риски и ограничения:
Текущая просадка ещё не означает устойчивого долгосрочного разворота всего экспортного рынка: давление на цену связано с погодой, гидрогенерацией и запасами в Китае, то есть факторами, которые могут меняться. При этом данные относятся к конкретному сегменту — спотовым партиям 5500 ккал/кг на условиях CFR, а не ко всем видам угля и контрактов.
Источники:
NEFT Research, «Коммерсантъ»
Для пересылкиКоротко — чтобы отправить коллеге или партнёру

На китайском рынке российский энергетический уголь быстро подешевел до $105 за тонну CFR против $115–117 в середине июня. Это важно, потому что покупатели в Китае усилили позицию за счёт слабого спроса и высоких запасов. Для экспортёров это ведёт к пересмотру ценовых ориентиров и логистики новых сделок.

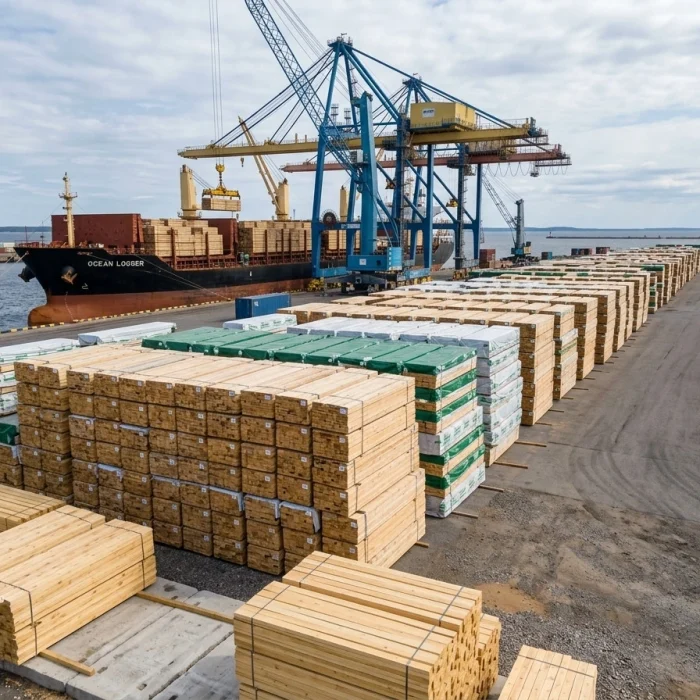
Источник фото:
Восточный Вектор Партнерства

Цена российского энергетического угля на спот-рынке Китая к 3 июля 2026 года снизилась до $105 за тонну на условиях CFRВВП КонтекстCFRCFR (Cost and Freight) — правило Incoterms® 2020 для морского и внутреннего водного транспорта, при котором продавец оплачивает стоимость и фрахт до названного порта назначения, а риск переходит после поставки товара на борт судна в порту отгрузки.Материалы по теме →, то есть с учётом фрахта. Речь идёт о партиях калорийностью 5500 ккал/кг.

Данные приведены в обзоре NEFT Research, на который ссылается «Коммерсантъ». Согласно обзору, за неделю к 3 июля стоимость такого угля уменьшилась на $5,3 за тонну. Аналогичная динамика также отражена в материалах Lenta.ru и Finance Mail.ru.

Снижение стало заметным на фоне цен середины июня: тогда сопоставимые партии российского энергетического угля продавались в Китае по $115–117 за тонну на тех же условиях CFRВВП КонтекстCFRCFR (Cost and Freight) — правило Incoterms® 2020 для морского и внутреннего водного транспорта, при котором продавец оплачивает стоимость и фрахт до названного порта назначения, а риск переходит после поставки товара на борт судна в порту отгрузки.Материалы по теме →. Таким образом, рынок за короткий период перешёл к более низкому уровню экспортных котировок.

Аналитики связывают давление на цены с погодными и рыночными факторами в Китае. Длительные осадки сократили потребление электроэнергии и одновременно увеличили выработку на гидроэлектростанциях. Это снизило потребность в дополнительном угольном топливе.

Дополнительным фактором стало накопление запасов угля в прибрежных портах и на тепловых электростанциях. При более высоких запасах покупатели получают больше возможностей для выбора условий поставок, что оказывает давление на спотовые цены.

Для российских угольных экспортёров падение цены до $105 за тонну меняет параметры сделок на китайском направлении. При подготовке новых предложений компаниям необходимо учитывать более низкий ценовой ориентир и пересматривать логистические стратегии с учётом условий CFRВВП КонтекстCFRCFR (Cost and Freight) — правило Incoterms® 2020 для морского и внутреннего водного транспорта, при котором продавец оплачивает стоимость и фрахт до названного порта назначения, а риск переходит после поставки товара на борт судна в порту отгрузки.Материалы по теме →, где фрахт уже включён в стоимость поставки.
Поделиться материалом

MAX Telegram Одноклассники

Следите за новыми материалами

Выберите удобную площадку.

Хотите рассказать о компании?

Разместите материал о компании или проекте в ВВП.

Очистить

Новый комплекс в Приморье добавит переработку сои для внутреннего рынка и экспорта в Китай, опираясь на режим свободного порта Владивосток.

Остаток льготного объёма на ввоз замороженной говядины распределят по фактическому импорту с начала 2026 года, а срок подачи заявлений перенесён.

25 сентября учебный центр «Лесные технологии» проведёт бесплатный вебинар о проверке контрагентов, документах, таможенных и налоговых рисках ВЭД-сделок с древесиной.

Оставить комментарий

Вы должны войти, чтобы оставить комментарий.
Суть материала:
Китайский рынок быстро сместил ориентир по российскому энергетическому углю вниз: после уровней $115–117 в середине июня спотовая цена на условиях CFR опустилась до $105 за тонну. Для экспортёров это не просто рыночный шум, а сигнал, что на китайском направлении ослабла переговорная позиция продавца из-за снижения спроса и роста запасов у покупателей.
Что это значит для бизнеса:
Для поставщиков российского угля это означает более жёсткие параметры новых сделок с Китаем: при цене CFR в $105 нужно заново считать маржу с учётом уже включённого фрахта, а также осторожнее формировать предложения по отгрузке и срокам поставки.
Что изменилось:
Изменилась не только сама котировка, но и рыночный баланс на китайском направлении. Покупатели получили больше пространства для давления на цену, поскольку спрос на уголь ослаб из-за дождей и роста гидрогенерации, а запасы в портах и на ТЭС выросли, что снизило срочность закупок.
Кому важно:
Это напрямую касается российских угольных экспортёров, продающих энергетический уголь в Китай, а также трейдеров и логистических операторов, работающих с поставками на условиях CFR. Для них сдвиг важен потому, что меняет базу переговоров по цене, структуру сделки и допустимый уровень транспортных затрат.
Практика: что делать:
При подготовке новых продаж на китайском направлении имеет смысл исходить уже не из июньских ориентиров, а из более низкой спотовой базы и отдельно перепроверять экономику поставки с учётом фрахта в цене. Решения по объёмам и срокам лучше увязывать с динамикой запасов в китайских портах и спросом со стороны генерации.
Риски и ограничения:
Текущая просадка ещё не означает устойчивого долгосрочного разворота всего экспортного рынка: давление на цену связано с погодой, гидрогенерацией и запасами в Китае, то есть факторами, которые могут меняться. При этом данные относятся к конкретному сегменту — спотовым партиям 5500 ккал/кг на условиях CFR, а не ко всем видам угля и контрактов.
Источники:
NEFT Research, «Коммерсантъ»
Для пересылкиКоротко — чтобы отправить коллеге или партнёру

На китайском рынке российский энергетический уголь быстро подешевел до $105 за тонну CFR против $115–117 в середине июня. Это важно, потому что покупатели в Китае усилили позицию за счёт слабого спроса и высоких запасов. Для экспортёров это ведёт к пересмотру ценовых ориентиров и логистики новых сделок.

Следите за новыми материалами ВВП

Выберите удобную площадку.

Хотите рассказать о компании?

Разместите материал о компании или проекте в ВВП.

Clear Filters

КИФА делает ставку не на рекламу, а на управляемый российско-китайский B2B-канал: спрос из РФ переводится в подбор фабрик, предзаказы и более чистую ВЭД.

Рост доли работников 50+ и повышение пенсионного возраста меняют кадровый баланс: бизнесу придётся дольше опираться на возрастной персонал и слабее рассчитывать на быстрый приток молодых.

Работа с Азией требует настройки расчётов, комплаенса и логистики по каждой юрисдикции: нацвалюты растут, но клиринг и санкционные проверки остаются риском.

Настройки конфиденциальности
Мы используем файлы cookie, чтобы помочь вам эффективно ориентироваться и выполнять определенные функции.

Файлы cookie, отнесенные к категории «Необходимые», хранятся в вашем браузере, поскольку они необходимы для включения основных функций сайта.

Мы также используем сторонние файлы cookie, которые помогают нам анализировать, как вы используете этот веб-сайт, сохранять ваши предпочтения и предоставлять контент и рекламу, которые имеют отношение к вам. Эти файлы cookie будут сохраняться в вашем браузере только с вашего предварительного согласия.