  • Главная
  • Восток
  • Таиланд как территория выгодных международных инвестиций
Таиланд как территория выгодных международных инвестиций
Суть материала:
Таиланд больше нельзя оценивать как одну инвестиционную историю. Бангкок и Пхукет требуют разных критериев входа, доходности и выхода. Низкая инфляция, ставка 1,5% и сильный турпоток поддерживают предсказуемость рынка, но спрос распределяется по-разному: китайский капитал тяготеет к стандартизированным и ликвидным проектам, российский — к объектам, совмещающим использование и аренду.
Что это значит для бизнеса:
Практический вывод: стратегия должна строиться не по стране, а по типу спроса. В Бангкоке ценность создают ликвидность, транспорт и стандартизация продукта. На Пхукете — дефицит сильных локаций, качество среды и способность объекта стабильно работать в аренде.
Что изменилось:
Ключевое изменение в том, что Таиланд перестал восприниматься как просто рынок курортной недвижимости. Бангкок оформился в отдельный формат инвестиционного продукта с упором на ликвидность и массовый спрос, а Пхукет смещается от точечной застройки к комплексным проектам, где доходность связана не только с объектом, но и с инфраструктурой, сервисом и качеством окружения.
Кому важно:
Это важно инвесторам, которые выбирают между сохранением капитала, арендной моделью и личным использованием актива. Также это значимо для девелоперов и продавцов: российский спрос чувствителен к среде и сценарию проживания, китайский — к масштабу проекта, прозрачности сделки и понятной логике выхода.
Практика: что делать:
Смотреть на рынок Таиланда нужно через конкретный сценарий владения. В Бангкоке проверять локацию у транспорта, масштаб проекта и ликвидность типовых лотов. На Пхукете — оценивать не только объект, но и среду: ограниченность предложения в сильных зонах, готовность инфраструктуры и работоспособность арендной модели.
Риски и ограничения:
Главная ошибка — применять к Таиланду единую инвестиционную логику. Бангкок и Пхукет живут по разным моделям спроса и выхода. Для курортных объектов выше зависимость от турпотока и качества управления, а сама предсказуемость сделки на горизонте 5–10 лет держится только при прозрачной структуре проекта.
Источники:
Кирилл Цедрик — руководитель юридических операций, VillaCarte Group (Thailand), Банк Таиланда (BOT)
Для пересылкиКоротко — чтобы отправить коллеге или партнёру

Таиланд уже нельзя покупать как «недвижимость у моря». Бангкок — это история про ликвидный стандартизированный актив, Пхукет — про среду, дефицит сильных локаций и арендную модель. Поэтому вопрос не в стране, а в сценарии: разные города означают разную доходность, риски и механику выхода.

Источник фото:
Фрипик

Королевство Таиланд — «страна вечного отпуска» — сегодня трансформируется в точку притяжение иностранных инвесторов. Теперь именно здесь, под пальмами и среди ароматных карри, сходятся интересы двух гигантов — России и Китая. Ожидания у инвесторов разные: одни приходят в Таиланд за качеством жизни, другие — за инструментами сохранения и диверсификации капитала. Стратегии не конкурируют, а дополняют друг друга, создавая устойчивый баланс и трансформируя сам рынок. Об этом и многом другом ВВП рассказал Кирилл ЦедрикЭкспертКирилл ЦедрикРуководитель юридических операций VillaCarte Group (Thailand) – практикующий эксперт. В материалах ВВП комментирует темы: сотрудничество России и стран Азии, недвижимость и девелопмент.Материалы по теме →, руководитель юридических операций VillaCarte Group (Thailand) – практикующий эксперт.

Кирилл ЦедрикЭкспертКирилл ЦедрикРуководитель юридических операций VillaCarte Group (Thailand) – практикующий эксперт. В материалах ВВП комментирует темы: сотрудничество России и стран Азии, недвижимость и девелопмент.Материалы по теме →, руководитель юридических операций VillaCarte Group (Thailand). Фотография предоставлена экспертом.

Недвижимость

По данным Банка Таиланда (BOT) за вторую половину 2025 года, рост экономики составил около 1,5% при практически нулевой инфляции и ключевой ставке на уровне 1,5%.

Показатели особенно благоприятны для рынка недвижимости: низкая инфляция поддерживает реальную стоимость активов, а стабильная ставка снижает волатильность финансирования. Сегмент характеризует один из ключевых факторов привлекательности для инвестора — предсказуемость.

Важно понимать, что современная недвижимость Таиланда - уже не просто квадратные метры у моря. Это среда, сервис и ценность - категории, которые всё чаще становятся определяющими для нового поколения международных инвесторов.

Туризм

Общемировой поток туристов в Таиланд за 2025 составил 31,7 млн, из которых 6,2 млн. -граждане России и Китая.

Туристов за 2025 Доход от туризма 1,48 трлн бат Средние траты туриста 46 000 бат Ключевая ставка ЦБ 1,5%
31,7 млн РФ и Китай ~6.2 млн ~45 мрд долларов США ~ 1 500 долларов США Инфляция: ~0.5 % в 2025

Доход от туризма принёс в бюджет Таиланда 1,48 трлн. Бат (45 млрд. долларов США). Средние ежегодные траты туриста – 46тыс. бат, что эквивалентно 1,5 тыс. долларов США. И именно туристический сектор в Таиланде  является драйвером доходности курортной недвижимости.

Инвестиционные расчёты указывают на юридическую предсказуемость сделки на горизонте 5–10 лет.

Так, состоятельные путешественники с доходом свыше $60 000 тратят в среднем 79 098 бат (около $2200) за поездку — это напрямую влияет на арендную доходность премиальных объектов.

Две стратегии – один вектор

Подход российских и китайских инвесторов отличается структурой сделок, выбором объектов и договорными условиями.

Для российских покупателей в приоритете — образ жизни. Недвижимость приобретается из расчета собственного комфорта, сезонного проживания или создания “второго дома” с возможностью получения арендного дохода.

Для инвесторов из Китай недвижимость в Таиланде — прежде всего инструмент сохранения капитала и его диверсификации за пределами внутреннего рынка. Предпочтение, как правило, отдаётся крупным, структурированным проектам с прозрачной моделью и понятной стратегией выхода.

Несмотря на различия, оба потока сходятся в одном: Таиланд воспринимается как стабильная юрисдикция с понятными правилами для иностранных покупателей.

Форматы и запросы

Особый интерес инвесторов вызывают столица Королевства Бангкок и знаменитая южная провинция Пхукет. Однако, речь идёт о совершенно разных инвестиционных форматах в рамках одного рынка.

Бангкок — рынок ликвидности. Здесь преобладают крупные жилые комплексы, расположенные вблизи транспортной инфраструктуры, с минимальной сезонностью и устойчивым внутренним спросом. Для китайского инвестора это своего рода “внешний депозит” — актив с понятной логикой роста и высоким ROI и IRR. Тем более, что в Бангкоке представлены проекты, изначально спроектированных как инвестиционный продукт: крупные кондоминиум-комплексы, ориентированные на иностранных покупателей, прежде всего из Китая.

Во-первых, важен масштаб проекта. Застройщики выводят на рынок большие жилые комплексы с множеством квартир. Это даёт много вариантов для покупателей и позволяет девелоперу гибко управлять ценами и темпами продаж. Такой проект проще представить как понятный и «упакованный» инвестиционный продукт для массового рынка.

Во-вторых, многое решает локация. Чаще всего выбирают районы с удобным транспортом, особенно рядом с метро BTS и MRT. Это напрямую влияет на ликвидность: жильё в таких местах проще сдавать в аренду и легче продать в будущем, что важно для инвесторов.

В-третьих, важную играет роль стандартизация. Обычно в таких комплексах делают небольшие, но удобные планировки — студии и квартиры с одной спальней. Это снижает стоимость входа, расширяет круг покупателей и ускоряет сделки.

Продажи во многом поддерживает развитая маркетинговая сеть: объекты активно реализуются через международные каналы, в числе которых — китайские агентства. Важен и фактор доверия: участие в проекте китайского капитала становится для покупателей из КНР залогом прозрачности и честности сделки.

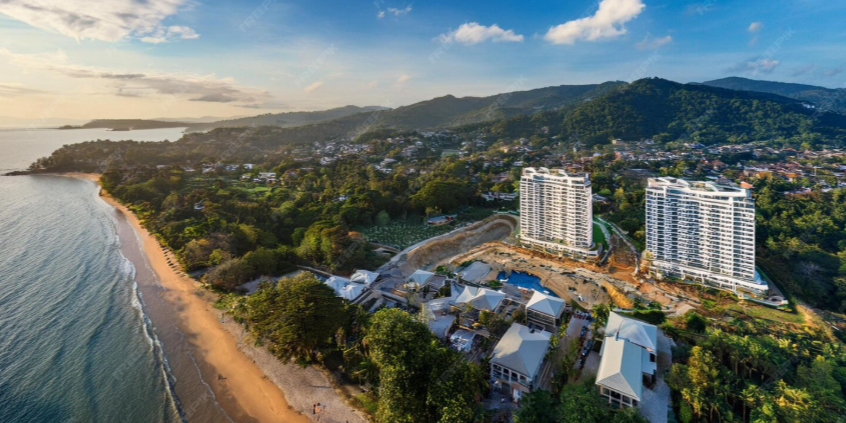
Что касается Пхукета, локация вызывает повышенный интерес у российских покупателей. Здесь инвестиционная модель отличается от Бангкока, она основана на сочетании доходности и качества среды.

Ключевой зоной развития остается западное побережье.

Банг Тао с его развитой инфраструктурой и пляж Лаян, характеризующийся низкой плотностью застройки и близостью к природным территориям ограничены в предложениях и формируют устойчивый спрос в премиальном сегменте.

В то же время меняется портрет покупателя, для которого теперь в приоритете даже не сам объект, а среда, в которую он интегрирован – комфорт, развитая инфраструктура, возможность ликвидной аренды.

Заявленная концепция работает на практике.

В районе пляжа Лаян реализованные проекты, такие как Layan Green Park, показывают, что при наличии завершённой инфраструктуры и функционирующей операционной модели инвестиционные параметры становятся более предсказуемыми. В свою очередь новые крупные проекты, включая Layan Verde, развивают эту концепцию, делая акцент на масштабности застройки, высоком качестве жизни, интеграции с природной средой и формировании единого пространства.

В результате рынок Пхукета постепенно смещается от точечных объектов к более комплексным форматам, где инвестиционная составляющая и качество среды рассматриваются как взаимодополняющие элементы.

Вывод: Таиланд сегодня — это точка пересечения различных инвестиционных культур и подходов к девелопменту. Россия приносит на этот рынок долгосрочный спрос и ориентацию на качество жизни, Китай — масштаб капитала и системность инвестиционных решений. Вместе они формируют новую реальность, в которой Таиланд становится одним из ключевых центров притяжения инвестиций в Азии.
Поделиться материалом

MAX Telegram Одноклассники

Следите за новыми материалами

Выберите удобную площадку.

Хотите рассказать о компании?

Разместите материал о компании или проекте в ВВП.

Очистить

Российская промзона в Суэцком канале получает единое окно для инвесторов и льготы, создавая производственную базу для выхода на рынки Ближнего Востока и Северной Африки.

Работа с Азией требует настройки расчётов, комплаенса и логистики по каждой юрисдикции: нацвалюты растут, но клиринг и санкционные проверки остаются риском.

Выход на рынки России и Китая всё чаще упирается не в перевод, а в дефицит отраслевых специалистов, способных работать с правом, техникой и переговорами.

Оставить комментарий

Вы должны войти, чтобы оставить комментарий.
Суть материала:
Таиланд больше нельзя оценивать как одну инвестиционную историю. Бангкок и Пхукет требуют разных критериев входа, доходности и выхода. Низкая инфляция, ставка 1,5% и сильный турпоток поддерживают предсказуемость рынка, но спрос распределяется по-разному: китайский капитал тяготеет к стандартизированным и ликвидным проектам, российский — к объектам, совмещающим использование и аренду.
Что это значит для бизнеса:
Практический вывод: стратегия должна строиться не по стране, а по типу спроса. В Бангкоке ценность создают ликвидность, транспорт и стандартизация продукта. На Пхукете — дефицит сильных локаций, качество среды и способность объекта стабильно работать в аренде.
Что изменилось:
Ключевое изменение в том, что Таиланд перестал восприниматься как просто рынок курортной недвижимости. Бангкок оформился в отдельный формат инвестиционного продукта с упором на ликвидность и массовый спрос, а Пхукет смещается от точечной застройки к комплексным проектам, где доходность связана не только с объектом, но и с инфраструктурой, сервисом и качеством окружения.
Кому важно:
Это важно инвесторам, которые выбирают между сохранением капитала, арендной моделью и личным использованием актива. Также это значимо для девелоперов и продавцов: российский спрос чувствителен к среде и сценарию проживания, китайский — к масштабу проекта, прозрачности сделки и понятной логике выхода.
Практика: что делать:
Смотреть на рынок Таиланда нужно через конкретный сценарий владения. В Бангкоке проверять локацию у транспорта, масштаб проекта и ликвидность типовых лотов. На Пхукете — оценивать не только объект, но и среду: ограниченность предложения в сильных зонах, готовность инфраструктуры и работоспособность арендной модели.
Риски и ограничения:
Главная ошибка — применять к Таиланду единую инвестиционную логику. Бангкок и Пхукет живут по разным моделям спроса и выхода. Для курортных объектов выше зависимость от турпотока и качества управления, а сама предсказуемость сделки на горизонте 5–10 лет держится только при прозрачной структуре проекта.
Источники:
Кирилл Цедрик — руководитель юридических операций, VillaCarte Group (Thailand), Банк Таиланда (BOT)
Для пересылкиКоротко — чтобы отправить коллеге или партнёру

Таиланд уже нельзя покупать как «недвижимость у моря». Бангкок — это история про ликвидный стандартизированный актив, Пхукет — про среду, дефицит сильных локаций и арендную модель. Поэтому вопрос не в стране, а в сценарии: разные города означают разную доходность, риски и механику выхода.

Следите за новыми материалами ВВП

Выберите удобную площадку.

Хотите рассказать о компании?

Разместите материал о компании или проекте в ВВП.

Clear Filters

Ставка снижена до 14%, но дешёвых денег экономика пока не получает: кредиты для населения и бизнеса остаются дорогими, а пространство для дальнейшего смягчения ограничено.

Ограниченный по числу участников саммит в Москве сделал ставку на практические контакты: организатор сообщает о первых контрактах и коллаборациях после встречи.

Работа с Азией требует настройки расчётов, комплаенса и логистики по каждой юрисдикции: нацвалюты растут, но клиринг и санкционные проверки остаются риском.

Настройки конфиденциальности
Мы используем файлы cookie, чтобы помочь вам эффективно ориентироваться и выполнять определенные функции.

Файлы cookie, отнесенные к категории «Необходимые», хранятся в вашем браузере, поскольку они необходимы для включения основных функций сайта.

Мы также используем сторонние файлы cookie, которые помогают нам анализировать, как вы используете этот веб-сайт, сохранять ваши предпочтения и предоставлять контент и рекламу, которые имеют отношение к вам. Эти файлы cookie будут сохраняться в вашем браузере только с вашего предварительного согласия.