
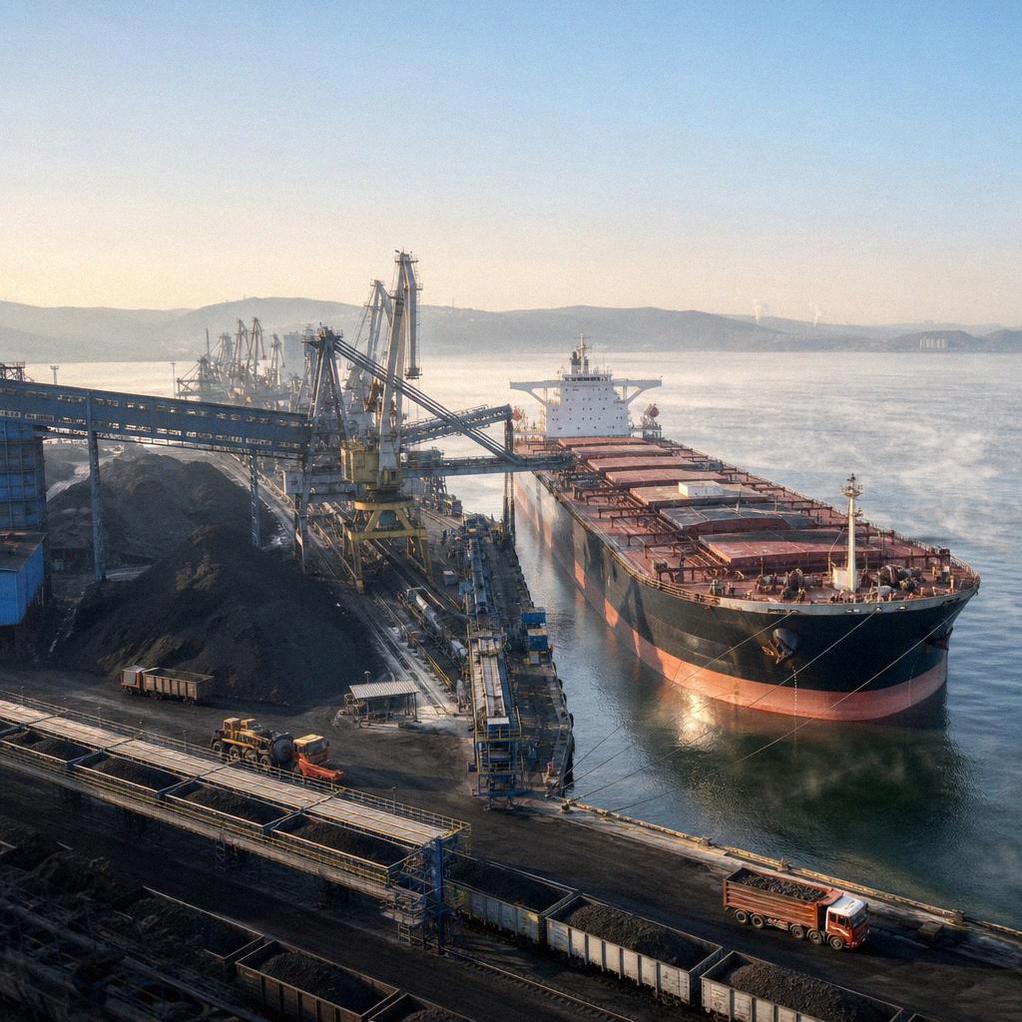
Фрахт угля из порта Восточный в Северный Китай поднялся до $13,3–14,3 за тонну — максимума за всю историю наблюдений Центра ценовых индексов. За неделю к 18 сентября ставки выросли на 6%; итоговая цена зависит от дедвейта балкера.
Пик формируется сразу двумя факторами: активным вывозом угля с Дальнего Востока и подорожанием бункерного топлива. К 18 сентября котировка VLSFO-380 в регионе за месяц прибавила 5% и достигла $829 за тонну — максимального значения с конца июня.
Поток угля в восточном направлении поддерживает спрос на перевозки. По данным РЖД, в августе отправки угля в сторону восточных портов составили рекордные 10,6 млн тонн, увеличившись на 6,1% год к году. Sxcoal оценил августовский экспорт российского угля в Китай в 9,2 млн тонн: это на 1,6% выше июля и на 13,4% больше, чем годом ранее.
Дорожают и другие маршруты из Восточного. Перевозка в Южную Корею за неделю выросла на 6%, до $12,5–13,3 за тонну. Фрахт в Индию прибавил 5–7% и достиг $24,5–40 за тонну в зависимости от порта назначения и дедвейта судна.
Высокая стоимость морской логистики снижает конкурентоспособность российского угля на китайском рынке. Однако текущие экспортные цены и курс рубля, по оценкам аналитиков, пока сохраняют положительную экономику поставок.
Китайский первоисточник
Перевод ВВП, опубликованный оригинал и ссылка на источник — для быстрой сверки ключевых формулировок.