

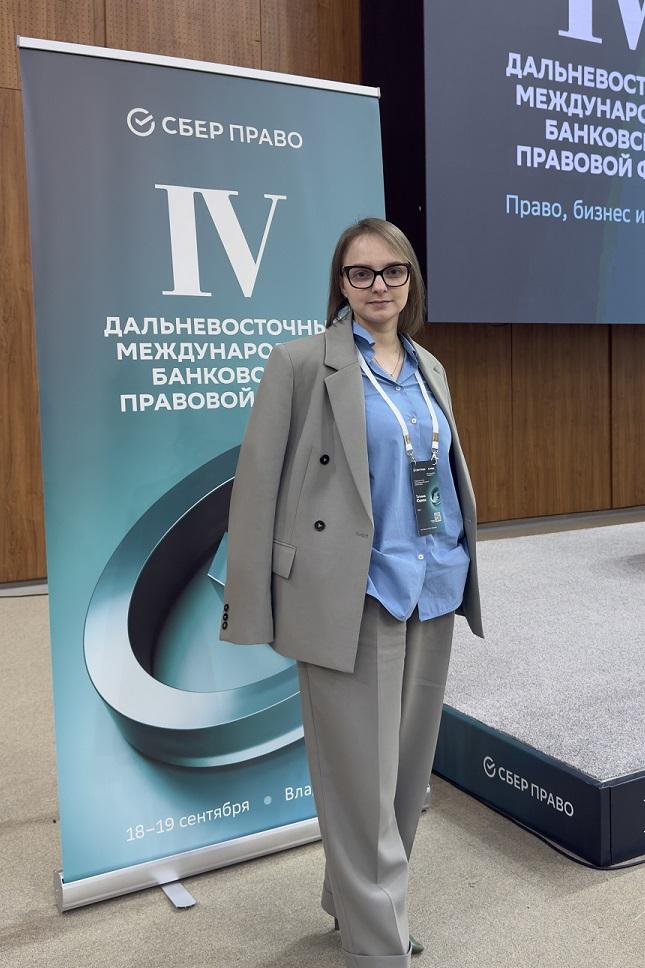
Ещё 10–15 лет назад ООО с минимальным уставным капиталом нередко использовали как «щит» от финансовой ответственности: учредители могли оставить компанию с долгами и открыть новую — с тем же названием и адресом. Кредиторы при этом оставались ни с чем. Но всё изменилось. Сегодня административное прекращение юрлица не обнуляет долги. Об этом и многом другом рассказала эксперт — Татьяна Юдаева, юрист, основатель Юридического кабинета «Пять Путей».
«В 1994 году Гражданский кодекс РФ впервые предусмотрел возможность привлекать к ответственности тех, кто контролировал компанию и довёл её до долгов (ст. 56 ГК РФ). Но механизм работал слабо: наказать можно было только при банкротстве и нехватке имущества, либо если это заранее зафиксировали в документах. Банкротство же было делом долгим и дорогим. Мало кто из кредиторов решался на него. В итоге те, кто стоял у руля компании, чаще всего выходили сухими из воды.
В 2014 году правила ужесточили: введён упрошенный порядок исключения из ЕГРЮЛ брошенных компаний (ст. 62.1, 64.2 ГК РФ) установлена ответственность КДЛ уже перед обществом и учредителями (ст. 53.1 ГК РФ).
Однако, по-настоящему новой вехой стало введение пункта 3.1 ст. 3 ФЗ N 14-ФЗ об «ООО» в 2016 году, прямо установившего субсидиарную ответственность КДЛ именно перед кредиторами брошенных компаний.
Практика применения статьи менялась кардинально несколько раз.
Окончательную точку поставил Верховный суд в обзоре судебной практики от 19.11.2025 г. и в настоящий момент взыскать долг с директора и учредителя общества реально, не прибегая к процедуре банкротства, даже если брошенное общество пока не исключено из ЕГРЮЛ.
Суть выработанного подхода ёмко сформулирована: правовая форма юридического лица не должна использоваться для причинения вреда независимым участникам оборота (п. 1 ст. 10, ст. 1064 ГК РФ). Если раньше исключение компании из ЕГРЮЛ как недействующей воспринималось как «налоговая смерть» и для долгов, и для ответственности, то теперь это лишь отправная точка для преследования бенефициаров.
Главная трудность для кредитора — доказать причинно-следственную связь между действиями контролирующего лица и невозможностью погашения долга. Поскольку кредитор, как правило, лишен доступа к внутренней документации должника, его положение объективно затруднено.
Верховный Суд разрешил эту дилемму, перераспределив бремя доказывания (п. 1, п. 3 Обзора). Как только истец доказывает совокупность трех фактов: наличие долга; статус ответчика как контролирующего лица; факт прекращения деятельности должника (или его исключения из ЕГРЮЛ) — включается презумпция вины ответчика. Далее именно контролирующее лицо обязано доказать, что его действия были разумными и добросовестными, а крах бизнеса вызван обычным деловым риском, а не выводом активов. Непредставление ответчиком пояснений и документов суд вправе истолковать как подтверждение недобросовестности.
В сложившейся практики для КДЛ здесь кроется та самая «дорогая ошибка».
Обзор ВС прямо указывает: сам по себе одновременный статус единственного участника и директора еще не делает человека автоматически виновным в долгах компании (п. 6 Обзора). Пока не доказано иное, предполагается, что даже при высокой степени контроля участник отделяет свои интересы от интересов общества.
Однако эта презумпция рушится моментально при наличии двух факторов:
- Смешение имущества (снятие корпоративной вуали). Использование личных карт или наличных для расчетов с контрагентами в обход расчетных счетов компании — прямая дорога к личной ответственности (п. 5 Обзора);
- Передача управления номиналам. Если перед крахом компании директор и учредитель «продают» долю или переписывают руководство на лицо, которое никогда не вело реальную деятельность, ответственность ляжет на обоих. Номинальный директор не освобождается от ответственности, так как участвует в сокрытии реальных бенефициаров (п. 14 Обзора).
Вот реальное дело №А51-11163/2021 из моей практики, рассмотренное Арбитражным судом Приморского края:
До истечения срока исковой давности взыскатель узнал, что общество-должник исключено из ЕГРЮЛ. Причина — недостоверный адрес. Перед исключением у должника наблюдалась классическая схема: прекращение сдачи налоговой отчётности, выход учредителей, смена директора с одновременной подачей заявления о банкротстве. С исключением общества из ЕГРЮЛ большинство кредиторов прекратили борьбу. Мы пошли дальше. Утратив возможность взыскания с общества напрямую, мы обратились с иском о привлечении к субсидиарной ответственности и выиграли.
Суд проанализировал финансовые операции и выявил систематическое нецелевое расходование средств учредителями. Показательным стало то, что сам факт подачи заявления о банкротстве при заведомом отсутствии средств на финансирование процедуры суд посчитал элементом неэффективной финансовой политики, исключившей возможность защиты прав кредиторов. Важно, что к ответственности были привлечены именно те КДЛ, которые действовали в период образования задолженности.
Новая практика ВС РФ создает эффективный механизм борьбы с «брошенным» бизнесом.
Дорогая ошибка контролирующих лиц состоит в иллюзии, что административное прекращение юрлица обнуляет долги. Сегодня это лишь активирует механизм перехода долга на личное имущество.
Важный аспект субсидиарной ответственности заключается в особом характере соответствующего долга: как правило, он не подлежит списанию в рамках процедуры личного банкротства физического лица.
Если задолженность компании в порядке субсидиарной ответственности возложена на учредителя или директора, такая задолженность приобретает статус персонального обязательства. Это означает, что инициирование процедуры банкротства в отношении физического лица обычно не приводит к аннулированию данного долга — он может сохраняться и после завершения процедуры.
Обзор ВС от 19.11.2025 содержит еще ряд важнейших уточнений:
- Ждать исключения из ЕГРЮЛ не нужно. Иск к КДЛ можно подавать, даже если должник еще не исключен из реестра, но уже имеет признаки недействующего (более 12 месяцев нет операций по счетам и не сдается отчётность — п. 7 Обзора). Это ломает старую тактику «затаиться и ждать ликвидации».
- На сумму долга, взысканную с КДЛ, начисляются проценты по ст. 395 ГК РФ с даты исключения компании из ЕГРЮЛ до полного погашения (п. 13 Обзора).
- Отсутствие судебного акта о взыскании долга с компании на момент её исключения не лишает кредитора права на иск к КДЛ (п. 11 Обзора).
Совет кредиторам: не ждите.
Следите за изменениями в ЕГРЮЛ и движением средств по счетам должника хотя бы раз в месяц (благо современные сервисы позволяют это делать автоматически). При первых признаках вывода активов или смены руководства на массовых директоров немедленно фиксируйте доказательства.
Для КДЛ добавлю: Ведите реальную финансовую и бухгалтерскую отчетность. Не используйте счета компании как личный кошелек. В сложных финансовых ситуациях не прячьтесь за спинами номиналов, а инициируйте контролируемое банкротство. Ответчикам доступны возражения должника. КДЛ вправе заявлять о пропуске срока исковой давности, несоразмерности неустойки и прочих возражениях, которые мог бы заявить сам должник (п. 12 Обзора).
Данные рекомендации не стоит воспринимать как страховку от всех рисков. В каждом конкретном случае требуется анализ всей совокупности обстоятельств, но вывод однозначен: эпоха «дешевого» бегства от кредиторов закончилась».
Связаться с юристом Татьяной Юдаевой для консультации можно через редакцию ВВП.