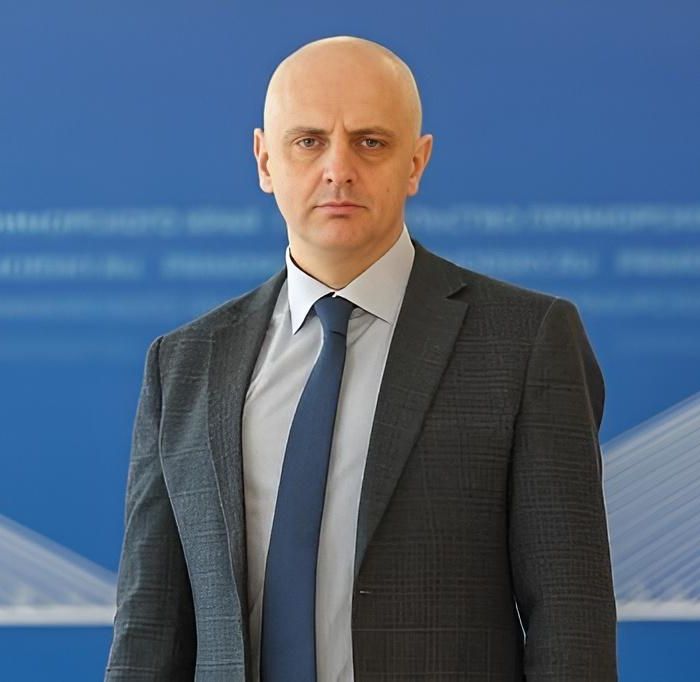
Александр Фролов: «Сегодня золото выполняет гибридную роль»
Суть материала:
Скачок цен на золото в начале 2026 года показал его преимущество по доходности над вкладами и длинными ОФЗ, но не сделал заменой базовым инструментам. Высокая волатильность и отсутствие регулярного денежного потока ограничивают его роль: это не основа консервативной стратегии, а небольшая доля портфеля для защиты от инфляции, валютных и системных рисков.
Что это значит для бизнеса:
Для размещения ликвидности вывод прямой: короткие и консервативные деньги рациональнее держать во вкладах и ОФЗ, а золото использовать как страхующую, а не основную позицию. Иначе растет риск просадки без предсказуемого денежного потока.
Что изменилось:
Золото перестало восприниматься только как «тихая гавань». Оно по-прежнему выполняет защитную функцию, но текущая динамика все сильнее зависит от спекулятивного капитала и потому стала заметно рискованнее. Параллельный рост золота и акций показывает, что в цене металла уже сидит премия за ажиотаж, а не только спрос на защиту.
Кому важно:
Это важно для инвесторов и компаний, распределяющих свободные средства между доходностью и сохранностью капитала. Прежде всего для тех, у кого горизонт до трех лет: при такой волатильности золото может ухудшить планирование ликвидности сильнее, чем защитить портфель.
Практика: что делать:
Использовать золото стоит как ограниченный элемент диверсификации, а не как ставку на продолжение ралли. Если приоритет — ликвидность и предсказуемый результат на горизонте до трех лет, базу разумно держать во вкладах и ОФЗ, а долю металлов ограничивать уровнем, который не меняет риск-профиль всего портфеля.
Риски и ограничения:
Ключевое ограничение золота — сочетание высокой волатильности с отсутствием регулярного дохода. При притоке спекулятивных денег рост может быстро сменяться глубокой коррекцией, поэтому вход на пике и тем более использование плеча резко повышают риск потерь.
Источники:
Александр Фролов — инвестиционный консультант, ВТБ Мои Инвестиции
Для пересылкиКоротко — чтобы отправить коллеге или партнёру

Золото сейчас доходнее вкладов и ОФЗ, но по поведению это уже не спокойная защита, а волатильный актив с заметной спекулятивной составляющей. Для базового размещения ликвидности оно слабая замена классическим инструментам. Практический сценарий — держать золото как небольшую страховку от инфляции и валютных скачков, а не как ядро портфеля.

Источник фото:
Восточный Вектор Партнерства

Общий объем золота, размещенного дальневосточниками на ОМС в ВТБ вырос за прошлый год на 10%.  Наибольшая динамика в ДФО – в Якутии (+82%), Бурятии (+44%) и Забайкальском крае (+15%). О преимуществах и рисках инвестирования в драгоценные металлы ВВП рассказал инвестиционный консультант ВТБ Мои Инвестиции во Владивостоке Александр ФроловЭкспертАлександр ФроловИнвестиционный консультант ВТБ Мои Инвестиции во ВладивостокеМатериалы по теме →.

Александр ФроловЭкспертАлександр ФроловИнвестиционный консультант ВТБ Мои Инвестиции во ВладивостокеМатериалы по теме →, инвестиционный консультант ВТБ Мои Инвестиции во Владивостоке. Фотография предоставлена экспертом.

— Насколько сейчас выгодно инвестировать в драгоценные металлы по сравнению с депозитами и облигациями?

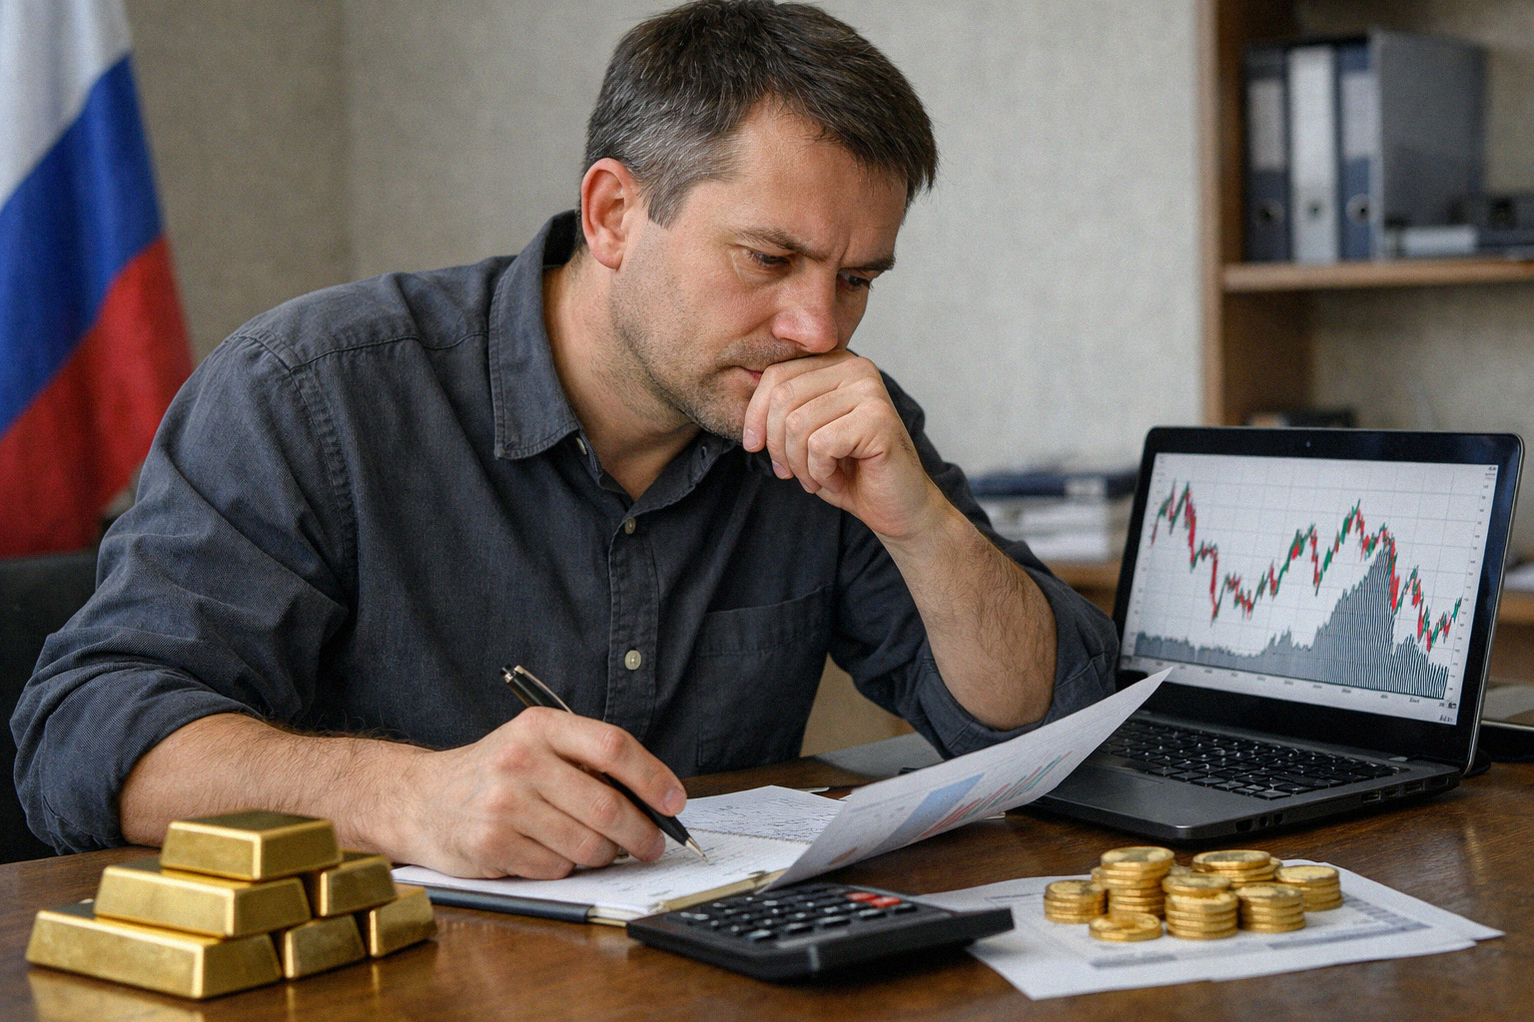
— С начала 2026 года драгоценные металлы демонстрируют опережающую динамику: фонды золота прибавили 16–20% за первые месяцы года, что соответствует более чем 100% годовых в пересчете на годовой период. Однако эта высокая доходность сопровождается повышенной волатильностью — после январского ралли до $5000+ за унцию последовала коррекция на 12–15%.

Вклады сейчас дают ~14% за годовых, ОФЗ (длинные) ~14,5% (рост тела + купон).

По текущей доходности металлы опережают традиционные инструменты, но их высокая волатильность (падение на 20–40% за несколько недель в феврале) и отсутствие купонного дохода делают их непригодными для роли основного актива.

Для консервативных целей (до 3 лет) предпочтительнее вклады и ОФЗ, для защиты от инфляции и скачков курса рубля — золото в рамках диверсификации.

— Для каких целей банк чаще рекомендует золото: защита от инфляции, диверсификация или спекуляция на цене?

— Мы рекомендуем золото для диверсификации портфеля и защиты от системных рисков, а не для спекулятивного заработка. Золото — это защита от инфляции, «страховка» на случай ослабления рубля или доллара, особенно в периоды ослабления доверия к фиатным валютам.

Оптимальная доля для диверсификации — 5–10% от общего портфеля. Это позволяет снизить волатильность, не жертвуя потенциалом роста.

Не рекомендуем пытаться «поймать хайп» на пике роста. После резкого ралли (как в январе 2026 года) высока вероятность коррекции, а использование кредитного плеча может привести к полной потере средств.

— Какую роль золото играет на рынке сегодня: «тихая гавань», резервный актив или обычный биржевой инструмент?

— Сегодня золото выполняет гибридную роль, сочетая функции классического защитного актива с характеристиками высоковолатильного биржевого инструмента.

1. «Тихая гавань» (традиционная функция):

Золото продолжает выполнять эту роль в периоды геополитических кризисов и сбоев финансовой системы. Ключевые факторы поддержки в 2026 году:

Дедолларизация резервов: Центробанки Китая, России, Индии, Турции и других стран активно наращивают золотые резервы, сокращая долю американских казначейских облигаций. Нестабильность долларовой системы: Рост госдолга США, давление Дональда Трампа на ФРС с целью снижения ставок подрывают доверие к доллару как к резервной валюте.

2. Резервный актив (международный уровень):

С 2022 года центральные банки стали нетто-покупателями золота, рассматривая его как «актив финальной ликвидности» — инструмент, не зависящий от политических решений отдельных государств (в отличие от замороженных резервов в иностранных валютах).

3. Биржевой инструмент с высокой волатильностью:

В 2025–2026 годах золото и особенно серебро стали объектом активных спекуляций. Причина — приток спекулятивного капитала: крупные фонды и розничные инвесторы покупали металлы на заемные средства, что усилило как рост, так и последующее падение.
Парадокс текущего момента в том, что золото и фондовый рынок растут синхронно, что нетипично для классической модели, где «защитные активы» дорожают на падении акций. Это указывает на то, что в текущий рост золота встроена высокая спекулятивная премия, что делает его более рискованным, чем исторически.

Поделиться материалом

MAX Telegram Одноклассники

Следите за новыми материалами

Выберите удобную площадку.

Хотите рассказать о компании?

Разместите материал о компании или проекте в ВВП.

Очистить

Рост авиаперевозки и безвизовый режим превращают Китай из преимущественно пляжного направления в круглогодичный рынок поездок из России, особенно на Дальнем Востоке.

Новый МАПП «Пограничный» увеличивает пропускную способность и улучшает условия пересечения границы, что снижает операционные потери для перевозчиков и турпотока.

Приморье переводит международную повестку в прикладной ВЭД: акцент смещается на экспорт в Китай и АТР, обучение компаний и уход от сырьевой модели.

Оставить комментарий

Вы должны войти, чтобы оставить комментарий.
Суть материала:
Скачок цен на золото в начале 2026 года показал его преимущество по доходности над вкладами и длинными ОФЗ, но не сделал заменой базовым инструментам. Высокая волатильность и отсутствие регулярного денежного потока ограничивают его роль: это не основа консервативной стратегии, а небольшая доля портфеля для защиты от инфляции, валютных и системных рисков.
Что это значит для бизнеса:
Для размещения ликвидности вывод прямой: короткие и консервативные деньги рациональнее держать во вкладах и ОФЗ, а золото использовать как страхующую, а не основную позицию. Иначе растет риск просадки без предсказуемого денежного потока.
Что изменилось:
Золото перестало восприниматься только как «тихая гавань». Оно по-прежнему выполняет защитную функцию, но текущая динамика все сильнее зависит от спекулятивного капитала и потому стала заметно рискованнее. Параллельный рост золота и акций показывает, что в цене металла уже сидит премия за ажиотаж, а не только спрос на защиту.
Кому важно:
Это важно для инвесторов и компаний, распределяющих свободные средства между доходностью и сохранностью капитала. Прежде всего для тех, у кого горизонт до трех лет: при такой волатильности золото может ухудшить планирование ликвидности сильнее, чем защитить портфель.
Практика: что делать:
Использовать золото стоит как ограниченный элемент диверсификации, а не как ставку на продолжение ралли. Если приоритет — ликвидность и предсказуемый результат на горизонте до трех лет, базу разумно держать во вкладах и ОФЗ, а долю металлов ограничивать уровнем, который не меняет риск-профиль всего портфеля.
Риски и ограничения:
Ключевое ограничение золота — сочетание высокой волатильности с отсутствием регулярного дохода. При притоке спекулятивных денег рост может быстро сменяться глубокой коррекцией, поэтому вход на пике и тем более использование плеча резко повышают риск потерь.
Источники:
Александр Фролов — инвестиционный консультант, ВТБ Мои Инвестиции
Для пересылкиКоротко — чтобы отправить коллеге или партнёру

Золото сейчас доходнее вкладов и ОФЗ, но по поведению это уже не спокойная защита, а волатильный актив с заметной спекулятивной составляющей. Для базового размещения ликвидности оно слабая замена классическим инструментам. Практический сценарий — держать золото как небольшую страховку от инфляции и валютных скачков, а не как ядро портфеля.

Следите за новыми материалами ВВП

Выберите удобную площадку.

Хотите рассказать о компании?

Разместите материал о компании или проекте в ВВП.

Clear Filters

Цена шины всё хуже отражает её качество: на выбор сильнее влияют пошлины, хранение, дата выпуска, маркировка и фактические характеристики.

Ошибки при ввозе в Россию чаще возникают не из-за спроса, а из-за слабой подготовки поставки: документы, EAC, стоимость и маркировка определяют сроки и издержки.

Для малого ритейла близость Китая не решает задачу закупок: дешёвый товар есть, но легальный ввоз и сроки поставки остаются узким местом.

Настройки конфиденциальности
Мы используем файлы cookie, чтобы помочь вам эффективно ориентироваться и выполнять определенные функции.

Файлы cookie, отнесенные к категории «Необходимые», хранятся в вашем браузере, поскольку они необходимы для включения основных функций сайта.

Мы также используем сторонние файлы cookie, которые помогают нам анализировать, как вы используете этот веб-сайт, сохранять ваши предпочтения и предоставлять контент и рекламу, которые имеют отношение к вам. Эти файлы cookie будут сохраняться в вашем браузере только с вашего предварительного согласия.