  • 首页
  • 本周焦点
  • 俄气银行汽车租赁高管:本土化生产将导致中国品牌在俄市场份额大幅缩减
俄气银行汽车租赁高管:本土化生产将导致中国品牌在俄市场份额大幅缩减
核心摘要:
俄罗斯汽车市场正经历结构性转变,中国品牌在2022-2023年因西方品牌退出而获得的市场份额,正随着俄罗斯本土化生产的推进而面临压缩。数据显示,中国品牌在新车市场份额已从2024年5月的57%降至2026年5月的41%,且预计未来两三年将继续显著缩减。
商业影响:
对于在俄罗斯市场销售的中国汽车制造商和经销商而言,这意味着市场增长窗口正在收窄,竞争将转向存量市场、二手车业务以及电动化、专用机械等细分领域。对于依赖中国设备的俄罗斯企业,尤其是远东地区的物流和建筑公司,需要重新评估设备采购的长期成本、残值以及本土替代方案的可行性。
最新变动:
市场动态已从中国品牌填补空白转向与本土化生产竞争。中国新车市场份额连续两年下降,而中国二手车市场因前期大量销售正进入活跃的转售期,增速是整体二手车市场的10倍。同时,市场重心正向电动汽车和混合动力车型倾斜,远东地区对此类车型及电动专用机械的需求正在上升。
适用对象:
这直接影响在俄罗斯市场运营的中国汽车品牌(如哈弗、吉利、长安、一汽、陕汽等)及其经销商网络。同时,也关系到俄罗斯远东地区依赖中国乘用车、商用车和专用机械(如柳工、山推)的物流、建筑和港口运营企业,以及为这些资产提供融资和租赁服务的金融机构。
应对建议:
相关企业应密切关注俄罗斯本土汽车工业的政策动向和产能落地情况,重新评估中国品牌新车的市场定位与销售策略。同时,需重视快速增长的二手车业务和电动化趋势,在租赁和采购决策中更审慎地计算中国设备的长期持有成本与残值风险。
风险提示与限制:
中国品牌汽车,尤其是跨界车,在俄罗斯市场贬值较快,第一年可达30%,三年内达50%,这会影响租赁合同的残值设定和二手车回购价格。尽管中国汽车在可靠性和维修便利性上表现良好,但其长期保值能力仍逊于欧洲车型,且市场份额缩减趋势可能进一步影响其在二手车市场的流动性和终端需求。
信息来源:
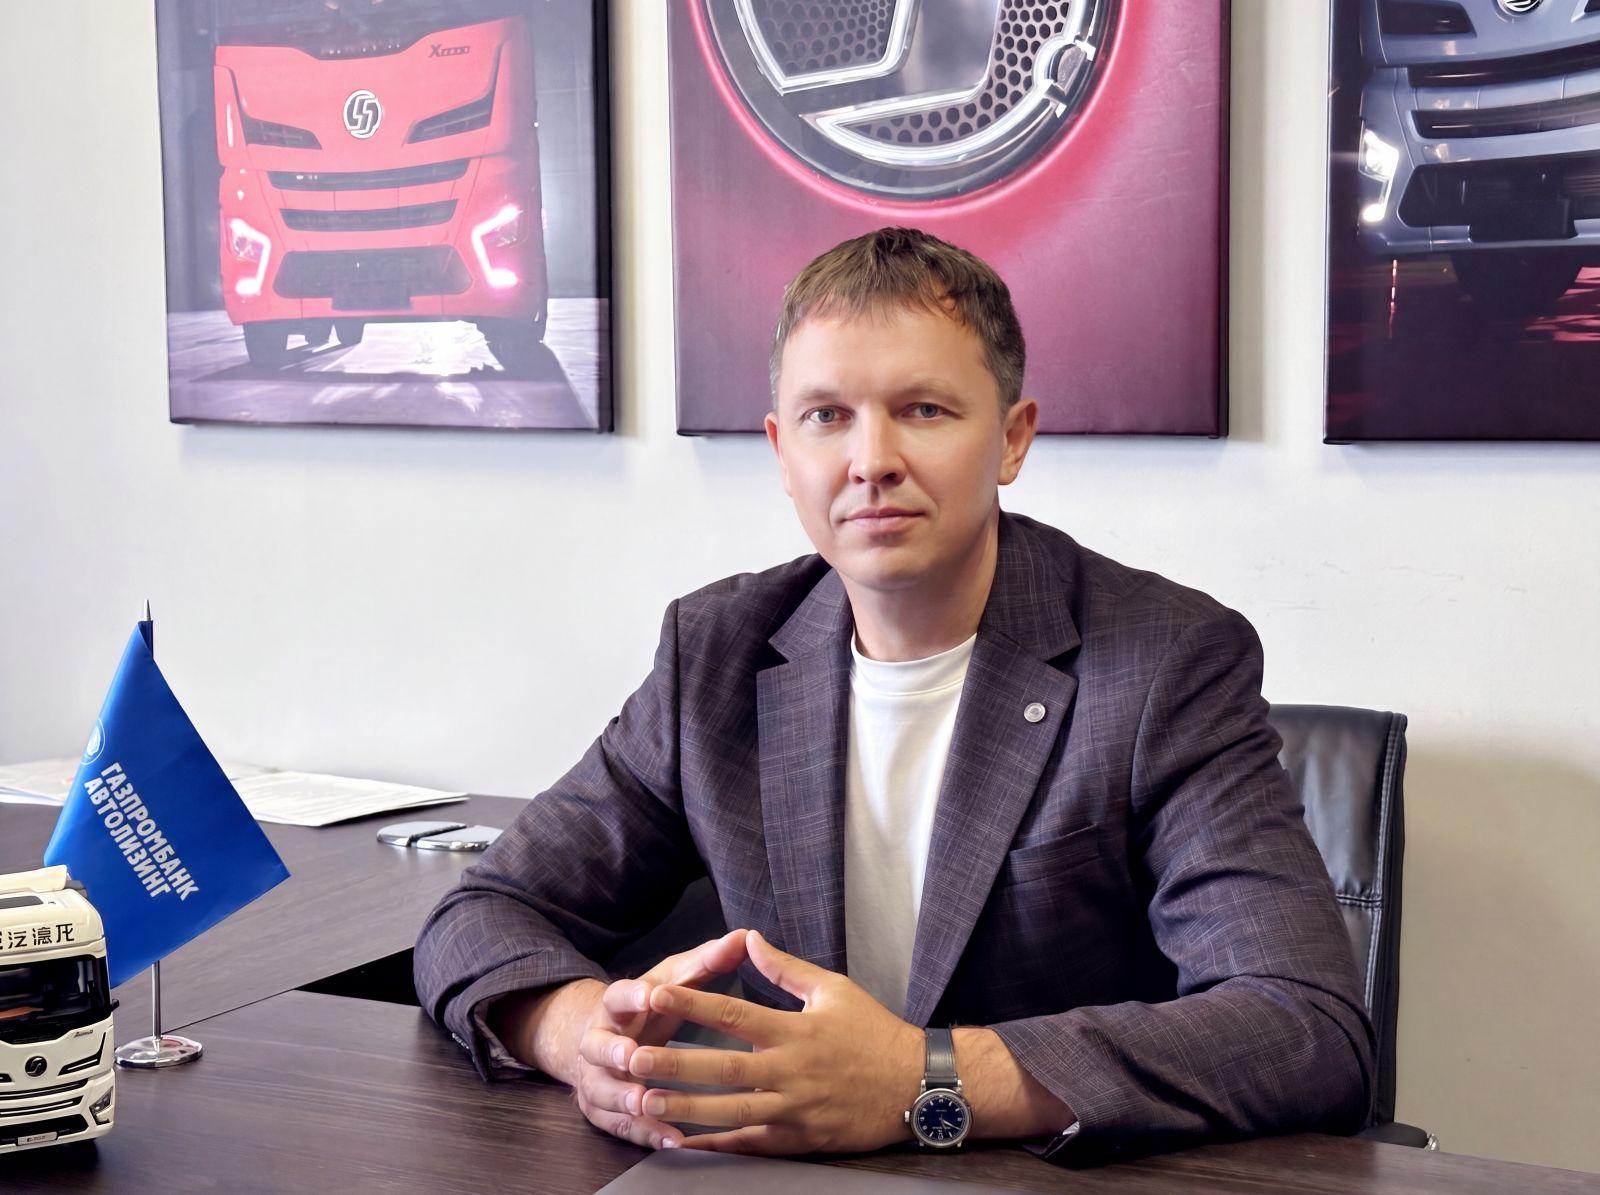
伊戈尔·科尔涅耶夫(Igor Korneev)——俄罗斯天然气工业银行汽车租赁公司区域销售副总监
便于转发可直接发送给同事或合作伙伴

俄罗斯汽车租赁市场数据显示,中国品牌在新车市场的份额已从57%降至41%,且预计未来两三年将继续显著缩减。这一变化源于俄罗斯本土化生产的推进,意味着中国汽车制造商在俄的市场扩张阶段可能接近尾声,竞争将转向存量、二手车及电动化细分市场。对于使用中国设备的俄罗斯企业,需重新评估长期持有成本和资产贬值风险。

图片来源:
Газпромбанк Автолизинг

在报废税上调、物流成本攀升以及外部经济环境整体波动的背景下,俄罗斯商用车市场正经历深刻转型。这一变化在滨海边疆区等“汽车大省”尤为显著。在此环境下,企业应如何更新车队?哪些租赁工具能帮助企业适应新常态?中国设备的市场热度是否依然坚挺?《中俄商讯》独家专访了“俄罗斯天然气工业银行汽车租赁公司”区域销售副总监伊戈尔·科尔涅耶夫,就上述问题展开探讨。

—— 科尔涅耶夫先生,在滨海边疆区,哪些商业群体最常使用汽车租赁服务?是小微企业、大型企业,还是个人客户?

伊戈尔·科尔涅耶夫表示,该地区的租赁交易传统上以中小微企业为主,大型企业的占比不超过10%至15%。个人客户对汽车租赁的需求相对较低,主要原因是个人无法享受增值税抵扣等税收优惠政策。

—— 该地区企业最常租赁哪些类型的车辆和设备?

据伊戈尔·科尔涅耶夫介绍,该地区对新设备的需求结构与俄罗斯整体情况基本一致。根据“专家评级”(Expert RA)租赁市场研究报告,今年第一季度,乘用车及轻型商用车占新交易总量的44%,重型卡车占35%,专用机械占25%。

照片: «Газпромбанк Автолизинг»

乘用车依然是汽车市场的主要驱动力。该类别月销量已连续三个月增长,5月份同比增速也恢复正增长。如果俄罗斯央行继续实施宽松的货币政策,商业活动将逐步复苏,从而支撑市场的积极走势。

就地区需求特点而言,滨海边疆区物流发达且国际海运往来频繁,因此企业对港口设备(如正面吊)有明确需求。此类设备单价较高,单台起售价通常在6000万卢布以上。

—— 能否分享几个在远东联邦管区开展业务的大型客户租赁案例?

伊戈尔·科尔涅耶夫指出,租赁客户的需求各不相同:有的需要大批量采购,有的则需要昂贵或稀缺的专用设备。

例如,我们曾一次性向堪察加边疆区的一位客户交付了35台设备。目前,我们正在筹备一笔金额达2亿卢布的融资交易。

—— 2026年贵公司提供哪些租赁条件?是否有针对不同客户群体的专项计划?

客户可选择6至84个月的租赁期限,首付比例最高可达49%。具体交易参数取决于融资计划及客户类别。例如,若客户通过俄罗斯工贸部的优惠租赁计划采购设备,根据车辆类别不同,首付比例可降至10%至35%。

针对出租车队,我们可将首付降至5%,并提供免购车险(KASKO)的租赁方案。建筑企业则可享受“俄罗斯天然气工业银行汽车租赁公司”的专项计划:采购热门中国品牌的新款专用机械可享5%折扣,购买二手专用机械及自行式机械最高可节省30%。

照片: «Газпромбанк Автолизинг»

—— 贵公司是否与中国汽车制造商或经销商有专项合作或伙伴关系?这能为客户带来哪些优惠?

伊戈尔·科尔涅耶夫表示,此类合作项目众多。我们与全俄范围内的众多制造商和经销商中心保持合作,并定期联合推出促销活动。对于大型品牌和经销商网络,我司作为批发采购方,能够为客户争取到最大力度的折扣。

—— 过去一年,滨海
分享文章

MAX Telegram OK

关注 VVP 微信公众号

打开微信“扫一扫”扫描二维码。点击二维码可查看大图。

VVP 官方微信公众号

关注 VVP 微信公众号

获取俄中商务合作、物流、投资、法律、贸易及企业项目相关内容。

公众号名称

保存二维码

二维码显示在当前手机上时,请先保存图片,再在微信“扫一扫”中从相册选择。

清除

中国游客占滨海边疆区外国游客近九成,但哈桑区因道路、电力、通信等基础设施短板几乎无法承接这一客流,当地旅游企业面临盈利压力、监管障碍和来自中国及越南的竞争。

论坛期间签署的328项协议和战略对话确认,俄罗斯远东正成为中俄基础设施互联互通和投资合作的关键枢纽,北极和跨北极走廊项目为物流、能源和数字化领域带来具体商业机遇。

在俄罗斯及海外申请专利时,如何通过精准的权利要求书、事先检索和严格保密,将技术方案转化为可出售、可质押的资产,并避免因程序错误导致保护失效,包括向中国提交申请时必须通过当地代理机构并计入翻译成本。

发表评论

You must be logged in to post a comment.
核心摘要:
俄罗斯汽车市场正经历结构性转变,中国品牌在2022-2023年因西方品牌退出而获得的市场份额,正随着俄罗斯本土化生产的推进而面临压缩。数据显示,中国品牌在新车市场份额已从2024年5月的57%降至2026年5月的41%,且预计未来两三年将继续显著缩减。
商业影响:
对于在俄罗斯市场销售的中国汽车制造商和经销商而言,这意味着市场增长窗口正在收窄,竞争将转向存量市场、二手车业务以及电动化、专用机械等细分领域。对于依赖中国设备的俄罗斯企业,尤其是远东地区的物流和建筑公司,需要重新评估设备采购的长期成本、残值以及本土替代方案的可行性。
最新变动:
市场动态已从中国品牌填补空白转向与本土化生产竞争。中国新车市场份额连续两年下降,而中国二手车市场因前期大量销售正进入活跃的转售期,增速是整体二手车市场的10倍。同时,市场重心正向电动汽车和混合动力车型倾斜,远东地区对此类车型及电动专用机械的需求正在上升。
适用对象:
这直接影响在俄罗斯市场运营的中国汽车品牌(如哈弗、吉利、长安、一汽、陕汽等)及其经销商网络。同时,也关系到俄罗斯远东地区依赖中国乘用车、商用车和专用机械(如柳工、山推)的物流、建筑和港口运营企业,以及为这些资产提供融资和租赁服务的金融机构。
应对建议:
相关企业应密切关注俄罗斯本土汽车工业的政策动向和产能落地情况,重新评估中国品牌新车的市场定位与销售策略。同时,需重视快速增长的二手车业务和电动化趋势,在租赁和采购决策中更审慎地计算中国设备的长期持有成本与残值风险。
风险提示与限制:
中国品牌汽车,尤其是跨界车,在俄罗斯市场贬值较快,第一年可达30%,三年内达50%,这会影响租赁合同的残值设定和二手车回购价格。尽管中国汽车在可靠性和维修便利性上表现良好,但其长期保值能力仍逊于欧洲车型,且市场份额缩减趋势可能进一步影响其在二手车市场的流动性和终端需求。
信息来源:
伊戈尔·科尔涅耶夫(Igor Korneev)——俄罗斯天然气工业银行汽车租赁公司区域销售副总监
便于转发可直接发送给同事或合作伙伴

俄罗斯汽车租赁市场数据显示,中国品牌在新车市场的份额已从57%降至41%,且预计未来两三年将继续显著缩减。这一变化源于俄罗斯本土化生产的推进,意味着中国汽车制造商在俄的市场扩张阶段可能接近尾声,竞争将转向存量、二手车及电动化细分市场。对于使用中国设备的俄罗斯企业,需重新评估长期持有成本和资产贬值风险。

清除筛选

俄罗斯食品生产商为稳定品质和扩大产量,在苹果浓缩汁、核桃及食品添加剂等领域仍依赖中国等国的进口原料。这揭示了俄罗斯食品工业在供应链上的现实依赖与本土化进程的挑战,对关注俄罗斯市场及中俄食品原料贸易的中国企业具有参考价值。

俄罗斯中小型园艺零售商面临供应链困境:中国商品在价格与质量上具备优势,但正规进口门槛高、物流周期长;依赖本土供应商则面临品质问题。这揭示了小微企业对俄贸易中,市场机会与合规路径之间的现实矛盾。

论坛披露中俄贸易本币结算占比已达99%,亚洲在俄外贸中份额升至78%。支付渠道向非银行通道大规模迁移,要求中国企业针对每个亚洲法域单独设计结算与合规架构。

隐私设置
我们使用Cookie来帮助您高效浏览网站并使用特定功能。被归类为"必要"的Cookie会存储在您的浏览器中,因为它们对启用网站基本功能至关重要。我们还会使用第三方Cookie,以帮助我们分析您对本网站的使用情况、保存您的偏好设置,并向您提供相关的内容和广告。这些Cookie仅在您事先同意的情况下才会存储在您的浏览器中。
关注 VVP