
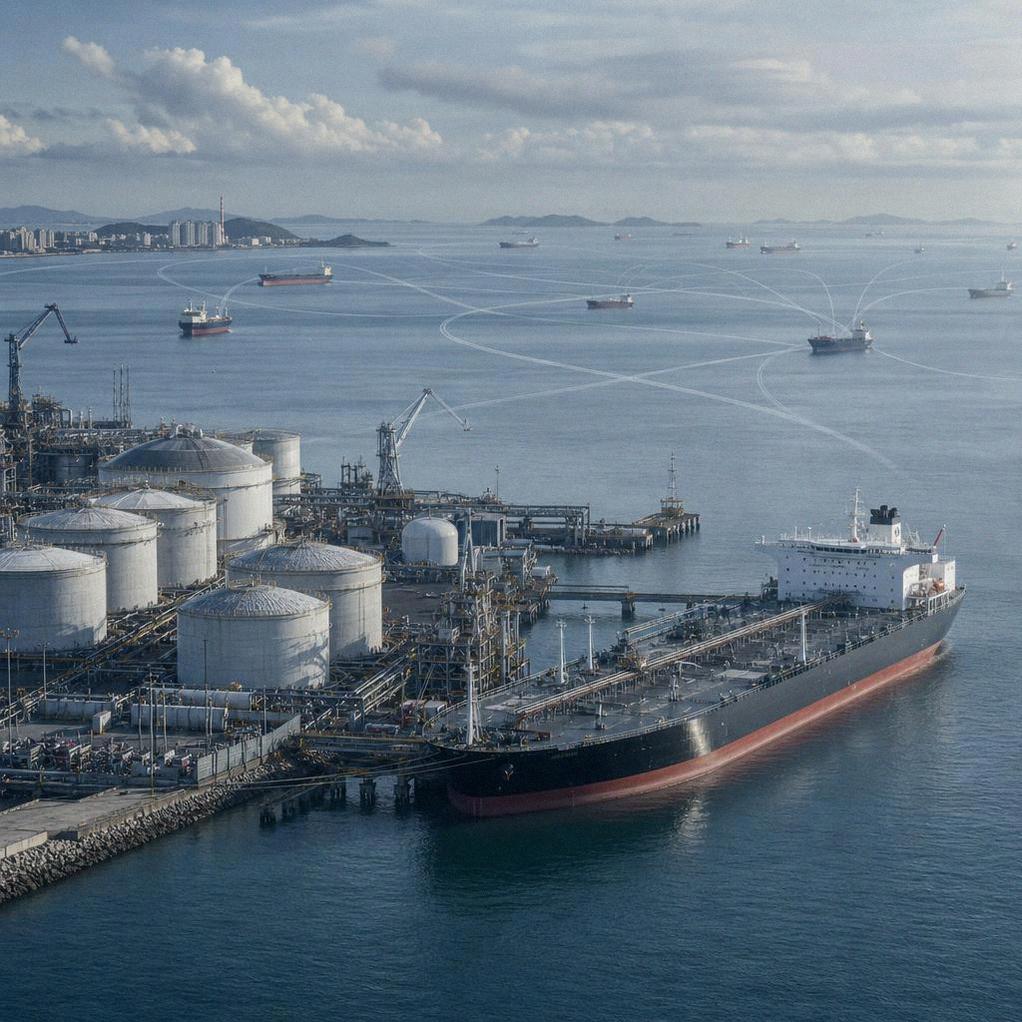
在美国临时放宽制裁后,伊朗正急于重新赢回亚洲石油买家,印度、日本、韩国及其他主要进口国成为其重点目标。对亚太市场而言,这不仅仅是增加几桶原油的故事:过去几年受制裁影响,伊朗的出口重心高度依赖中国;如今,德黑兰获得了一个短暂的窗口期,用以拓展销售渠道、测试物流链路、保险安排及结算机制。
短暂的供应窗口
美国财政部已签发一项通用许可证,允许在限定日期(截至8月21日)内进行伊朗石油相关交易。这实质上是对制裁体系中最敏感环节的一次60天“暂停”,为伊朗恢复出口、消化已装载在油轮上的存量原油提供了操作空间。
在许可证正式公布前,伊朗卖家、中间商及伊朗国家石油公司的代表已提前与印度、日本、韩国等地的炼油厂展开接洽。这种抢跑速度不难理解:据Vortexa评估与彭博社测算,截至6月22日,海上漂浮着约6800万桶伊朗原油及凝析油。其中至少80%尚未明确最终目的地,具备随时向潜在买家报价的条件。
印度近在咫尺,却按兵不动
印度炼油厂看似是这批紧急供应的天然接收方:地理优势使得部分船货仅需两至三天即可运抵炼厂。在许可证期限极短的背景下,这为买方提供了议价筹码,也为伊朗创造了快速变现的机会。
然而,看似顺理成章的交易正撞上更为复杂的商业现实。市场参与者指出,亚洲买家目前并不面临原料短缺:在霍尔木兹海峡经历长期航运干扰后,许多企业已提前锁定了替代供应。此外,欧盟与英国的制裁限制依然有效,直接推高了融资与保险的难度。并非所有港口都愿意接纳来自所谓“影子船队”的油轮,而这些船只此前一直在持续运输伊朗石油。
Kpler分析师苏米特·里托利亚认为,只要美国的制裁政策仍具不可预测性,且地缘政治局势持续动荡,亚洲买家就不太可能积极承接伊朗石油的长期合约。他指出,印度炼油厂的原油供应已安排至8月。在他看来,液化天然气、石化产品、化肥以及更广泛的能源合作或许是更务实的互动方向,但他也提醒,这些领域同样难以在短期内看到显著成效。
中国因素与风险定价
对伊朗而言,制裁松绑的意义远不止于紧急抛售积压库存。德黑兰意在降低对单一核心买家——中国的依赖,并向市场证明其有能力重返更广泛的亚洲需求网络。
但买方需要的不仅是法律层面的准入许可,更是对支付通道、保险覆盖及物流链条稳定性的充分信心。另一重制约来自市场供需基本面。即便经历前期航运中断,亚洲市场并未出现明显的原油缺口。包括迪拜和穆尔班在内的中东基准油种目前呈现近月价格低于远月的结构,这反映出短期供应过剩。在此背景下,买家只有在伊朗原油提供显著折扣时,才会考虑入场。
荷兰国际集团新加坡大宗商品策略主管沃伦·帕特森表示,该许可证确实为伊朗打开了更多亚洲市场的大门,并可能收窄其原油的折扣幅度。但他评估认为,若要实现供应量的实质性增长,制裁的放宽必须更具可持续性。
对亚太能源市场而言,这一事件表明,单纯的制裁松动并不足以让贸易回归常态。买家的最终决策将不仅取决于每桶原油的报价,更取决于结算、保险、港口作业的安全性,以及整笔交易背后的政治框架是否稳固。