  • 首页
  • 专栏作者
  • 俄罗斯央行第十次降息至14%,但高企的房贷利率与通胀预期限制经济刺激效果
俄罗斯央行第十次降息至14%,但高企的房贷利率与通胀预期限制经济刺激效果
核心摘要:
俄罗斯央行的降息信号并未有效传导至消费和投资端,市场化房贷利率仍接近19%,消费增长可能只是延迟需求的短期释放,而商业活动因成本压力和谨慎预期在下半年难有显著改善。
商业影响:
对于在俄罗斯市场运营或计划投资的中国企业,这意味着面向消费者的业务(如汽车、耐用消费品)可能面临需求波动;同时,俄罗斯合作伙伴的融资成本和投资意愿可能保持高位,影响项目推进和供应链稳定性。
最新变动:
俄罗斯央行在7月将关键利率降至14%,但商业银行的存款利率调整步伐不一,部分甚至小幅上调以吸引资金;与此同时,面向居民的房贷加权平均利率仍高达18.71%,使得降息对实体经济的刺激效果大打折扣。
适用对象:
这对在俄罗斯开展业务的汽车制造商、消费品供应商、房地产开发商以及提供相关金融服务的中资机构尤为重要,他们的销售和回款节奏将受到俄罗斯国内消费能力和信贷条件变化的直接影响。
应对建议:
需要密切关注9月11日俄罗斯央行的下一次利率会议,评估其货币政策走向;同时,应审慎评估俄罗斯合作伙伴的财务状况和终端市场需求韧性,避免对短期消费数据反弹过度乐观。
风险提示与限制:
降息空间因通胀预期高企(7月达14.7%)而受限,央行已暗示未来将采取谨慎态度。居民可支配收入下降和必要支出增加可能导致消费再次收缩,企业优化开支的趋势也将持续,经济复苏的基础并不稳固。
信息来源:
奥尔加·阿斯塔菲耶娃(Olga Astafyeva)——俄罗斯联邦政府财政大学高等管理学院副教授
便于转发可直接发送给同事或合作伙伴

俄罗斯央行降息至14%,但高房贷利率和通胀预期削弱了刺激效果。消费增长可能是暂时的,企业投资依然谨慎。这对在俄中资企业的销售预期和合作伙伴的支付能力构成不确定性,需关注9月央行的下一步信号。

图片来源:
中俄商讯

俄罗斯央行下调关键利率——这是向经济发出的信号:监管机构为增长亮起绿灯。但这一刺激将通过哪些渠道传导至企业和消费者?乍看之下,逻辑很简单:资金成本降低,贷款变得更划算,这理应提振商业活动。然而在实践中,传导链条更长,结果取决于诸多细微差别。专家向中俄商讯分析了中期可能出现的效应,以及哪些地方容易在预测中出错。

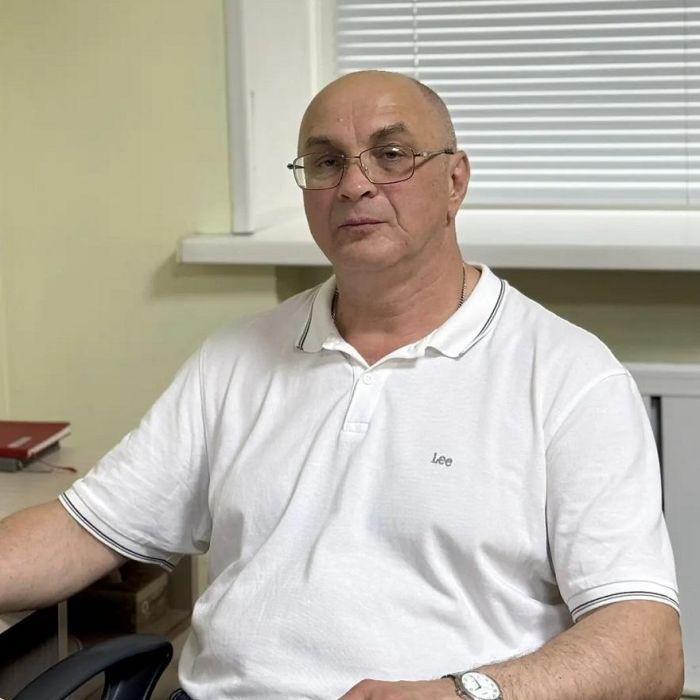
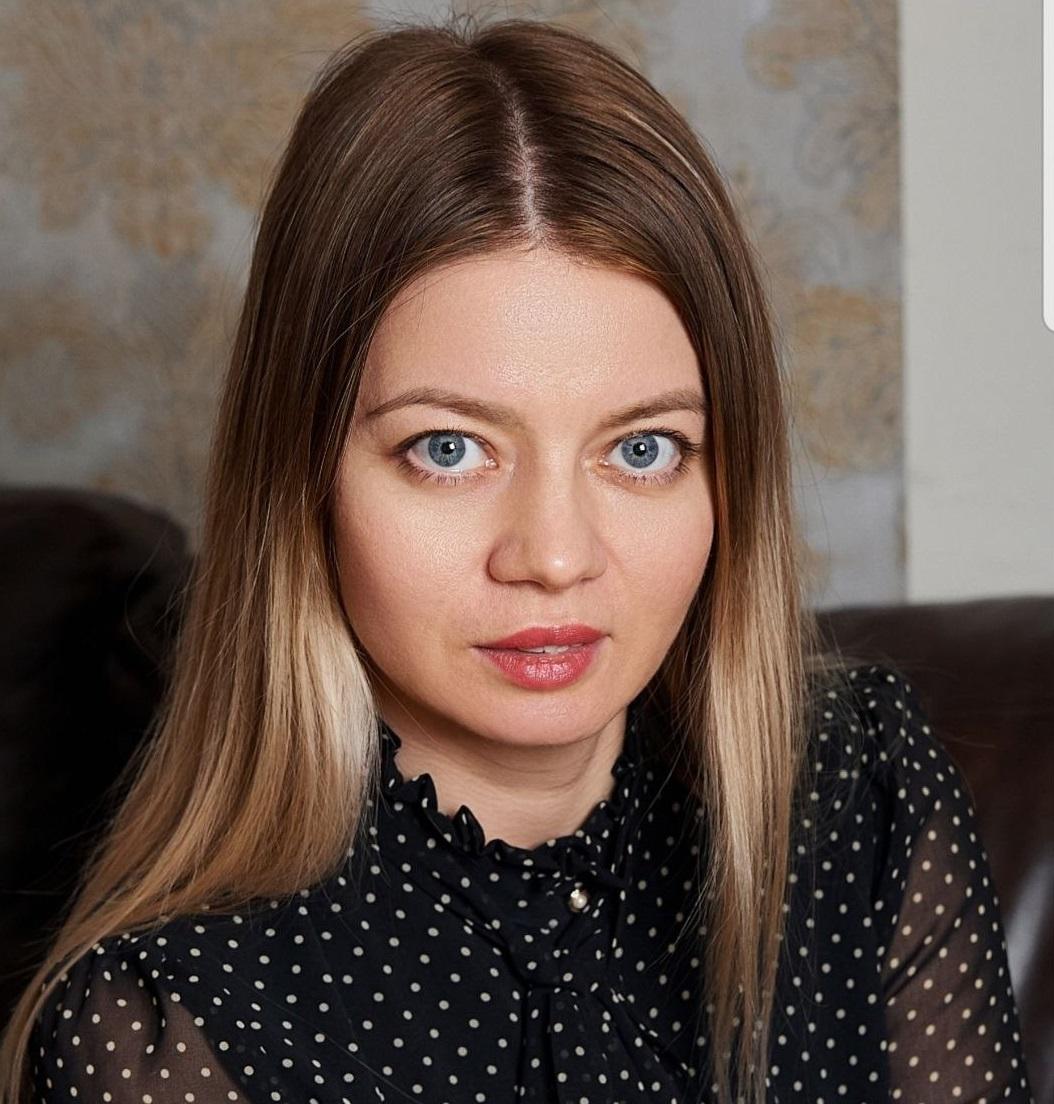
作者:俄罗斯联邦政府财政大学“高等管理学院”普通与项目管理系副教授 Ольга Астафьева(奥尔加·阿斯塔菲耶娃) (图为Ольга Астафьева(奥尔加·阿斯塔菲耶娃))

“俄罗斯央行继续实施审慎的货币信贷政策(ДКП),在7月会议上第十次将关键利率下调至14%。这一利率影响国内资金成本,并反映在企业商业活动和居民行为上。俄罗斯银行的这一决定可以视为一种被迫的折中,因为央行一方面不能不考虑通胀预期上升的问题,该预期在7月已升至14.7%;另一方面,又必须通过哪怕幅度不大的降息以及提高企业信贷可得性,来阻止已经开始的经济下滑。7月会议后宣布,由于预算参数存在不确定性,进一步放松货币信贷政策的空间有限。

关键利率平均值预测已作调整:2026年为14.5–14.6%年化,2027年为10.5–12.5%,2028年为8-9%,2029年为7.5-8.5%。这是未来在降息问题上将继续采取谨慎态度的重要信号。目前,持续性通胀指标仍保持在年化4-5%的范围内,但央行表示,进一步降息的可能性已经缩小,但仍然存在。

商业银行灵活应对俄罗斯银行的政策,下调存款利率,同时面向广泛人群的按揭贷款和消费贷款利率仍然高不可及。根据截至2026年7月15日的数据,俄罗斯各银行按揭贷款加权平均利率为:

  • 一级市场——18,71%;
  • 二级市场——18,68%;
  • 再融资——18,37%;
  • 优惠项目——6%;
  • 独栋住宅:购买——19,19%,建造——19,08%。

这样的条件使市场化按揭贷款对该国大多数公民来说仍然难以企及,这也促使开发商制定维持销售规模的方案,减少新项目入市,并对个别项目开展短期促销和折扣活动。

2026年上半年,汽车市场在经历了艰难的上一年后实现增长,这得益于汽车制造商和经销中心的补贴计划,从而不仅支持了本国生产商,也释放了被推迟的需求。

总体而言,关键利率下调推动居民在2026年第二季度增加对耐用消费品的支出,这也反映在现金去化上。

许多银行开始放缓下调存款利率的步伐,因为担心流动资金减少。而在俄罗斯银行于7月会议后收紧表述基调之后,一些银行甚至将3个月和6个月期的利率上调了0.2个百分点,以维持其吸引力。

可以预期,在延后需求得到释放之后的未来几个月里,在居民可支配收入下降和必要支出项目变贵的条件下,消费支出将再次收缩。

至于企业发展,工资增速放缓、人员优化,以及只发展在经济和技术上有利可图的项目,这种情况已经持续了不止一个月。

2026年下半年恐怕很难期待商业活动出现显著增长。许多公司都在努力优化开支,并尽可能谨慎地管理财务资源。

显然,2026年下半年关键利率的下调速度将慢于预期。

俄罗斯央行董事会下一次利率会议将于2026年9月11日举行,届时监管机构将再次不得不在通胀指标与对借贷融资的需求之间进行平衡,而后者对于大型企业以及中小企业都极为重要。”
分享文章

MAX Telegram OK

关注 VVP 微信公众号

打开微信“扫一扫”扫描二维码。点击二维码可查看大图。

VVP 官方微信公众号

关注 VVP 微信公众号

获取俄中商务合作、物流、投资、法律、贸易及企业项目相关内容。

公众号名称

保存二维码

二维码显示在当前手机上时,请先保存图片,再在微信“扫一扫”中从相册选择。

清除

俄罗斯远东旅游酒店业的人才短缺并非单纯的数量不足#NAME?,季节性岗位和一线管理者的培养模式需要#NAME?。联邦“职业化”项目下建立的旅游教育集群正推动雇主深度参与课程与实习,但薪酬外的导师制和工作氛围成为留住员工的关键。#NAME?

中俄经贸合作中,理解俄罗斯与中国在商业文化上的深层差异——如直接沟通与间接暗示、任务导向与关系先行——正成为避免合同失败和财务损失的关键能力。2026年东方经济论坛的讨论和具体数据表明,忽视文化密码可能导致实际损失。

俄中贸易地理格局已根本性转变,亚洲占俄罗斯外贸超七成。物流决策失误的代价不仅是金钱,更关乎货物能否送达。本文分析经哈萨克斯坦铁路、远东海运等主要路线的时效、价格与新增监管风险,为对俄业务的中国企业提供可预测性规划参考。

发表评论

You must be logged in to post a comment.
核心摘要:
俄罗斯央行的降息信号并未有效传导至消费和投资端,市场化房贷利率仍接近19%,消费增长可能只是延迟需求的短期释放,而商业活动因成本压力和谨慎预期在下半年难有显著改善。
商业影响:
对于在俄罗斯市场运营或计划投资的中国企业,这意味着面向消费者的业务(如汽车、耐用消费品)可能面临需求波动;同时,俄罗斯合作伙伴的融资成本和投资意愿可能保持高位,影响项目推进和供应链稳定性。
最新变动:
俄罗斯央行在7月将关键利率降至14%,但商业银行的存款利率调整步伐不一,部分甚至小幅上调以吸引资金;与此同时,面向居民的房贷加权平均利率仍高达18.71%,使得降息对实体经济的刺激效果大打折扣。
适用对象:
这对在俄罗斯开展业务的汽车制造商、消费品供应商、房地产开发商以及提供相关金融服务的中资机构尤为重要,他们的销售和回款节奏将受到俄罗斯国内消费能力和信贷条件变化的直接影响。
应对建议:
需要密切关注9月11日俄罗斯央行的下一次利率会议,评估其货币政策走向;同时,应审慎评估俄罗斯合作伙伴的财务状况和终端市场需求韧性,避免对短期消费数据反弹过度乐观。
风险提示与限制:
降息空间因通胀预期高企(7月达14.7%)而受限,央行已暗示未来将采取谨慎态度。居民可支配收入下降和必要支出增加可能导致消费再次收缩,企业优化开支的趋势也将持续,经济复苏的基础并不稳固。
信息来源:
奥尔加·阿斯塔菲耶娃(Olga Astafyeva)——俄罗斯联邦政府财政大学高等管理学院副教授
便于转发可直接发送给同事或合作伙伴

俄罗斯央行降息至14%,但高房贷利率和通胀预期削弱了刺激效果。消费增长可能是暂时的,企业投资依然谨慎。这对在俄中资企业的销售预期和合作伙伴的支付能力构成不确定性,需关注9月央行的下一步信号。

清除筛选

俄罗斯与中国毒品消费正从阿片类转向合成毒品与大麻,两国戒毒体系差异显著。中国采用维持性替代疗法并辅以强制隔离,俄罗斯则依赖集中公立治疗。了解这些趋势与模式差异,有助于评估跨国企业员工健康风险、合规管理及在相关地区开展业务的社会环境。

俄罗斯副总理亚历山大·诺瓦克在东方经济论坛期间参观“俄罗斯之魂”展馆,释放出俄官方将民间手工艺、地区文化品牌与创意产业纳入现代经济增长议程的明确信号。对于关注俄罗斯内需市场、地区品牌合作及创意经济方向的中国企业而言,这是一次观察俄方将文化遗产转化为商业项目路径的窗口。

Ozon宣布自2026年10月1日起,将取消独立的家庭自提点模式,其报酬条件将向城市自提点标准靠拢。此举可能影响偏远地区配送服务的可及性。

隐私设置
我们使用Cookie来帮助您高效浏览网站并使用特定功能。被归类为"必要"的Cookie会存储在您的浏览器中,因为它们对启用网站基本功能至关重要。我们还会使用第三方Cookie,以帮助我们分析您对本网站的使用情况、保存您的偏好设置,并向您提供相关的内容和广告。这些Cookie仅在您事先同意的情况下才会存储在您的浏览器中。
关注 VVP