  • 首页
  • 要闻速递
  • 2026年7月俄罗斯对华海运原油出口增至101万桶/日,对印供应减半
2026年7月俄罗斯对华海运原油出口增至101万桶/日,对印供应减半
核心摘要:
俄罗斯原油出口流向在2026年7月发生显著调整,对华海运出口增长而同期对印供应锐减,同时经新加坡的转运量激增,这共同指向亚洲区域内能源贸易格局与物流路径正在发生结构性变化。
商业影响:
中国炼油企业采购俄罗斯原油的需求正在上升,这直接影响油轮运力调配和远东港口的物流负荷。同时,新加坡作为关键转运点的作用增强,意味着涉及俄罗斯原油的供应链变得更复杂,增加了追踪最终买家和评估合规风险的难度,相关贸易商、船东及金融机构需相应调整风控流程。
最新变动:
俄罗斯原油出口的主要亚洲目的地份额在2026年7月出现此消彼长的变化,中国方向的份额增长伴随着印度方向的份额下降,而新加坡作为转运枢纽的吞吐量大幅增加,改变了区域内的原油物流地图。
适用对象:
这变化对中国的大型炼油企业、参与俄罗斯原油贸易的贸易公司(如中联化)、负责远东航线运营的船运公司,以及为相关交易提供金融和保险服务的机构尤为重要,他们需要根据新的流量和路径调整采购、物流及合规策略。
应对建议:
参与俄罗斯原油进口或相关物流业务的企业应密切关注远东港口的接卸能力和船期安排,同时加强对经新加坡等枢纽转运货物的尽职调查,以清晰掌握货物流向并管理潜在的制裁合规风险。
风险提示与限制:
尽管数据揭示了流量变化,但船对船转运操作的不透明性使得精确追踪原油最终消费地变得困难,这为涉及受制裁实体的交易带来了隐蔽的风险。此外,当前数据仅反映月度海运流量,并未涵盖管道供应等全部贸易形式,且未来的需求波动可能改变这一趋势。
信息来源:
S&P Global Commodities at Sea (CAS), Maritime Intelligence Risk Suite (MIRS)
便于转发可直接发送给同事或合作伙伴

2026年7月俄罗斯对华海运原油出口环比增长18%,而对印度出口大幅下降,同时经新加坡的转运量翻倍。这表明中国炼厂需求走强,正牵引物流资源向远东集中,而东南亚转运枢纽的活跃度提升,使得供应链更复杂,增加了追踪货流和合规管理的难度。

图片来源:
中俄商讯

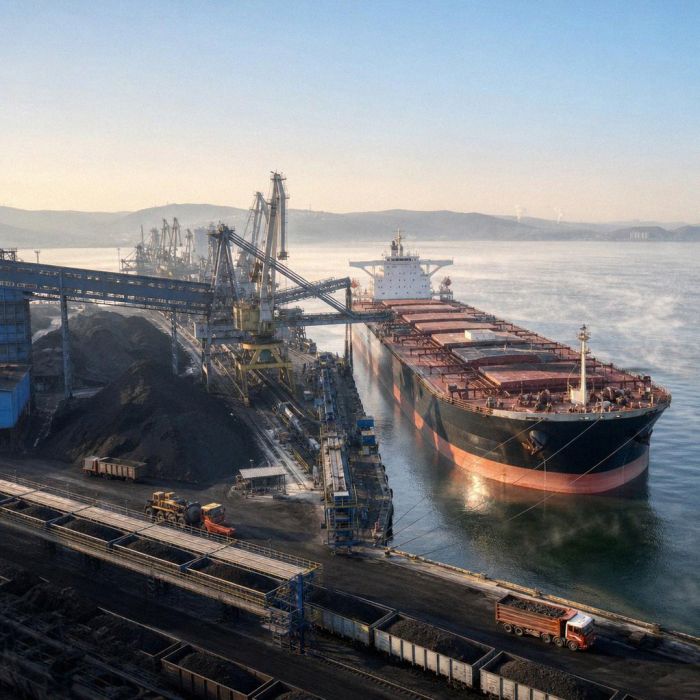
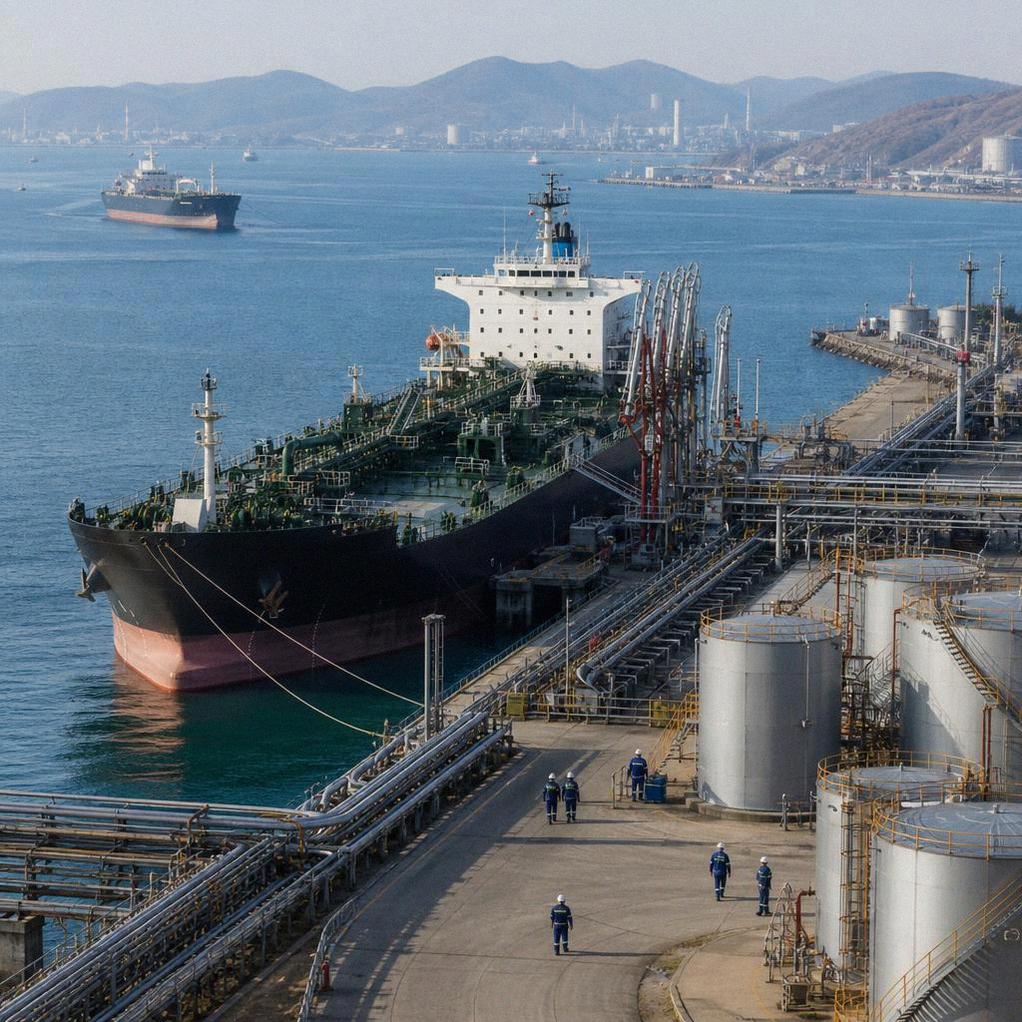
2026年7月,俄罗斯对中国的海运石油出口较6月增长18%,达到每日101万桶。按年计算,该方向的供应量增加了12%。

数据来自 S&P Global Commodities at Sea (CAS) 和 Maritime Intelligence Risk Suite (MIRS) 的报告,这两份报告记录了俄罗斯海运石油出口主要流向的月度动态。

7月俄罗斯海运石油出口总量为每日430万桶。在对华出口增长的背景下,对印度的供应则相反,较6月减少58%,同比下降39%,降至每日99.4万桶。

另一个显著变化是对新加坡的出口动态。7月对该地的供应量较前一个月增长逾一倍,达到每日45.6万桶。

S&P Global CAS 和 MIRS 的材料指出,对新加坡供应加速与东南亚地区的船对船石油转运有关。这一机制不仅反映了货物的最终去向,也体现了中间物流枢纽在海运中的作用。

对市场而言,7月数据的实际意义首先在于中国方向。对华出口增长表明来自中国炼油厂的需求正在增强,并意味着油轮船队和物流流向将向俄罗斯远东港口重新配置。
分享文章

MAX Telegram OK

关注 VVP 微信公众号

打开微信“扫一扫”扫描二维码。点击二维码可查看大图。

VVP 官方微信公众号

关注 VVP 微信公众号

获取俄中商务合作、物流、投资、法律、贸易及企业项目相关内容。

公众号名称

保存二维码

二维码显示在当前手机上时,请先保存图片,再在微信“扫一扫”中从相册选择。

清除

俄罗斯东方港至中国北方港的煤炭运费升至每吨13.3-14.3美元,创下价格指数中心观测史上的最高纪录。运价上涨主要受远东煤炭出口活跃及船用燃料价格上涨推动。

美国与中国同意将贸易休战期延长约两个月至2027年1月10日,维持现有临时措施,为评估经济前景提供时间。

中美两国元首在习近平主席访美后,确认了价值300亿美元的双向商品关税减免协议,并指示予以落实。

发表评论

You must be logged in to post a comment.
核心摘要:
俄罗斯原油出口流向在2026年7月发生显著调整,对华海运出口增长而同期对印供应锐减,同时经新加坡的转运量激增,这共同指向亚洲区域内能源贸易格局与物流路径正在发生结构性变化。
商业影响:
中国炼油企业采购俄罗斯原油的需求正在上升,这直接影响油轮运力调配和远东港口的物流负荷。同时,新加坡作为关键转运点的作用增强,意味着涉及俄罗斯原油的供应链变得更复杂,增加了追踪最终买家和评估合规风险的难度,相关贸易商、船东及金融机构需相应调整风控流程。
最新变动:
俄罗斯原油出口的主要亚洲目的地份额在2026年7月出现此消彼长的变化,中国方向的份额增长伴随着印度方向的份额下降,而新加坡作为转运枢纽的吞吐量大幅增加,改变了区域内的原油物流地图。
适用对象:
这变化对中国的大型炼油企业、参与俄罗斯原油贸易的贸易公司(如中联化)、负责远东航线运营的船运公司,以及为相关交易提供金融和保险服务的机构尤为重要,他们需要根据新的流量和路径调整采购、物流及合规策略。
应对建议:
参与俄罗斯原油进口或相关物流业务的企业应密切关注远东港口的接卸能力和船期安排,同时加强对经新加坡等枢纽转运货物的尽职调查,以清晰掌握货物流向并管理潜在的制裁合规风险。
风险提示与限制:
尽管数据揭示了流量变化,但船对船转运操作的不透明性使得精确追踪原油最终消费地变得困难,这为涉及受制裁实体的交易带来了隐蔽的风险。此外,当前数据仅反映月度海运流量,并未涵盖管道供应等全部贸易形式,且未来的需求波动可能改变这一趋势。
信息来源:
S&P Global Commodities at Sea (CAS), Maritime Intelligence Risk Suite (MIRS)
便于转发可直接发送给同事或合作伙伴

2026年7月俄罗斯对华海运原油出口环比增长18%,而对印度出口大幅下降,同时经新加坡的转运量翻倍。这表明中国炼厂需求走强,正牵引物流资源向远东集中,而东南亚转运枢纽的活跃度提升,使得供应链更复杂,增加了追踪货流和合规管理的难度。

清除筛选

本文基于市场数据与专家观点,分析黄金等贵金属的投资价值、风险成本,并深入解析中俄黄金在贸易流向、市场准入及实际交易层面的具体差异,为相关决策提供参考。

俄罗斯食品生产商为稳定品质和扩大产量,在苹果浓缩汁、核桃及食品添加剂等领域仍依赖中国等国的进口原料。这揭示了俄罗斯食品工业在供应链上的现实依赖与本土化进程的挑战,对关注俄罗斯市场及中俄食品原料贸易的中国企业具有参考价值。

论坛期间签署的328项协议和战略对话确认,俄罗斯远东正成为中俄基础设施互联互通和投资合作的关键枢纽,北极和跨北极走廊项目为物流、能源和数字化领域带来具体商业机遇。

隐私设置
我们使用Cookie来帮助您高效浏览网站并使用特定功能。被归类为"必要"的Cookie会存储在您的浏览器中,因为它们对启用网站基本功能至关重要。我们还会使用第三方Cookie,以帮助我们分析您对本网站的使用情况、保存您的偏好设置,并向您提供相关的内容和广告。这些Cookie仅在您事先同意的情况下才会存储在您的浏览器中。
关注 VVP