
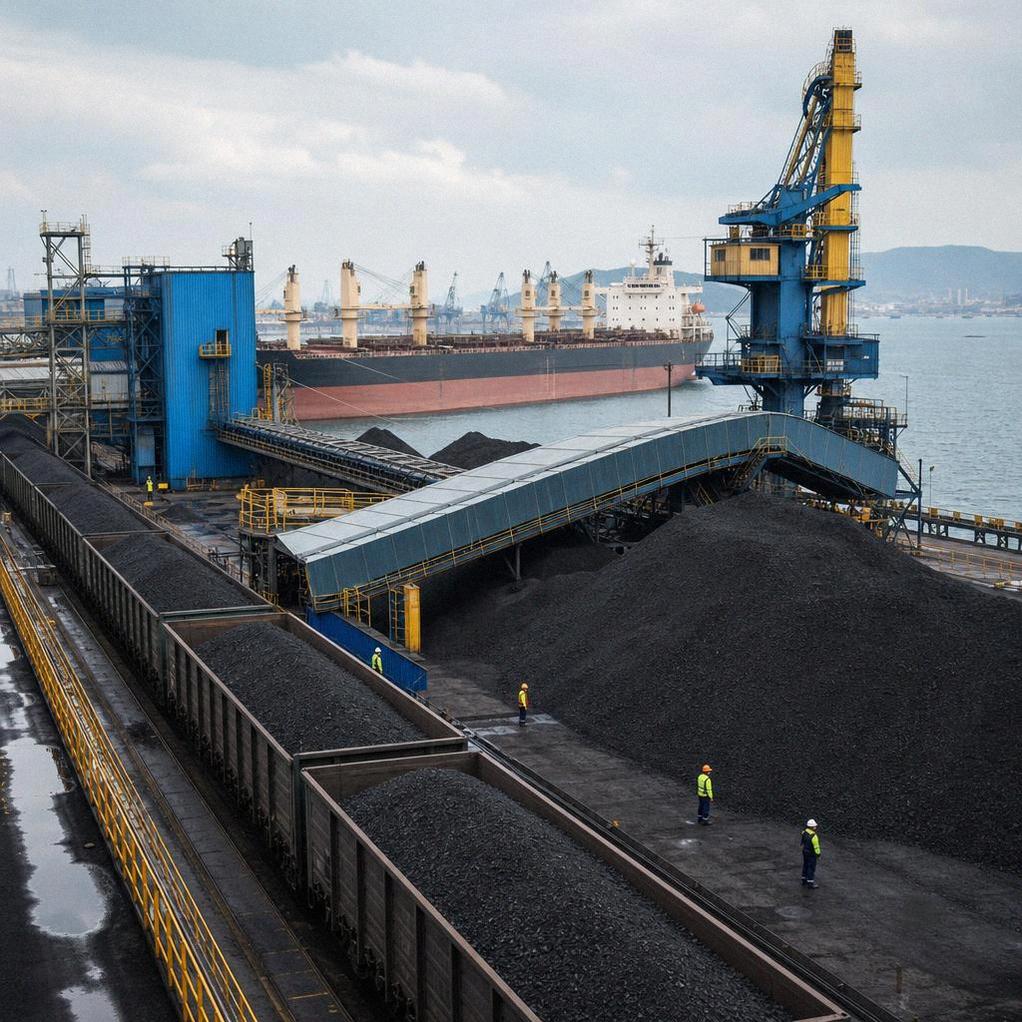
2026年1月至6月,俄罗斯炼焦煤对华出口量较2025年上半年增长16%,达到1730万吨。这一细分市场的增长,是在俄罗斯煤炭对华整体供应下滑的背景下实现的。
供应数据由中国海关总署与分析机构阿格斯(Argus)提供。据其信息,同期俄罗斯对华煤炭出口总量下降20%,至3490万吨。
在该半年度内,炼焦煤单月出口量峰值出现在3月,达338万吨,较2025年3月水平高出19%。6月供应量亦显著增长,较去年同期同月上升36%,至317万吨。
与此同时,其他煤炭品类均出现下滑。2026年上半年,俄罗斯对华除无烟煤外的动力煤供应量下降39%,至1250万吨。无烟煤出口量同样减少39%,为510万吨。
这一动态表明俄罗斯对华煤炭出口结构正在发生变化:炼焦煤在供应中的占比上升,而动力煤和无烟煤则下降。炼焦煤用于冶金产业链,因此该品类供应量的变化对行业参与者而言可能具有重要意义。
这些数据的实际意义与冶金企业的规划、物流以及俄罗斯煤炭企业的出口收益相关。在不同煤炭品类供应重新分配的过程中,企业不仅需关注出口总量,还需留意构成货流的具体原料种类。
在已确认的背景下,另有信息显示,伴随炼焦煤供应的增长,中国市场自俄罗斯进口的鱼类及海产品数量亦有所增加。这表明中俄贸易在不同商品类别上的动态表现仍不均衡。