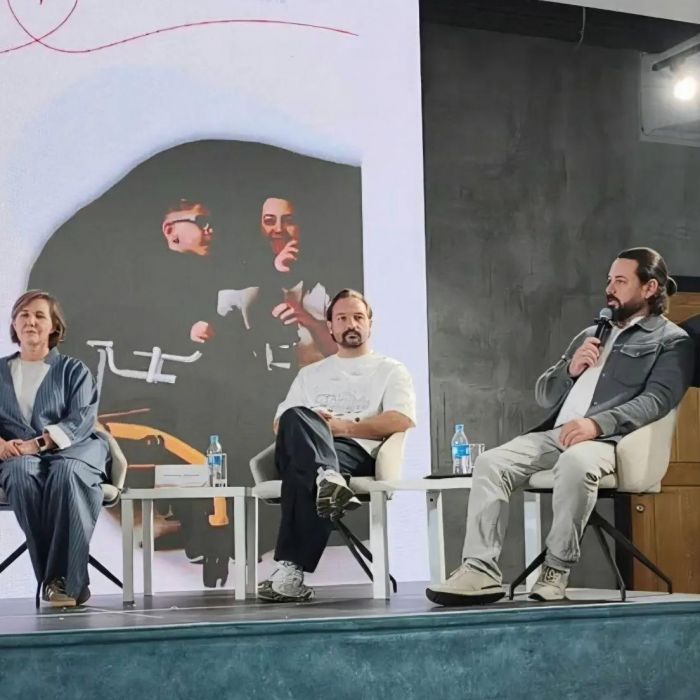


随着双边贸易纽带日益紧密,俄罗斯企业对中国的兴趣持续升温。然而,国际市场的规则正在发生变化,海关监管趋于复杂,银行对外汇交易的审核也更为严格。在《公开对话》栏目中,税务专家、“布赫普罗芬福姆”会计事务所负责人季安娜·佳琴科向中俄商讯详细剖析了外贸企业面临的核心风险。
—— 季安娜,能否先请您简要介绍一下您的专业背景与业务领域?
—— 我拥有经济学高等教育学历,持有税务顾问资格证书,并列入职业会计师协会注册名录。除常规账务处理外,我主要协助企业应对税务局的书面审查与实地稽查,并提供税务筹划与税制优化方案。我在税务咨询领域的从业经验已超过十年。
—— 我们聚焦外贸领域的海关实务。企业在实际操作中,最先遭遇的痛点是什么?
—— 最突出的问题之一是海关对完税价格的重新核定与补征。常见情况是企业原本按某一成本核算进口商品,但在清关环节,海关认定的完税价格远高于企业预算。这直接导致关税及其他税费大幅攀升,最终进口商品的实际成本完全偏离预期。企业在开展跨境交易前,必须将这一变量纳入考量。
—— 造成这种现象的根本原因是什么?
—— 海关会对市场行情进行动态监测。若关员发现近期有其他企业以更高价格进口同类商品——无论是受汇率波动、物流成本上涨还是市场供需变化影响——海关出于税收征管原则,自然会倾向于上调计税基础,进而追缴相应税款。
—— 您是否有相关的实际案例可以分享?
—— 是的。我服务的一位企业主便遭遇了此类情况。该客户进口货物时已做好成本测算,但海关在比对同期其他企业的申报数据后,认定其申报价格偏低,并据此调高了完税价格。
该企业主随后提起了行政诉讼。从法律层面看,通过诉讼确实有可能追回多缴款项,但现实困境在于:海关会在立案初期直接冻结相关资金。这意味着在法院作出终审判决前,企业无法动用这笔资金。
只有当法院最终支持原告诉求时,海关才会将冻结款项退还至企业账户。但在漫长的诉讼周期内,大量流动资金被抽离出经营循环,极易引发资金链断裂,给企业运营带来沉重打击。
—— 接下来谈谈银行结算环节。在与中方伙伴交易时,合同中的哪些表述缺失或文件不全,最容易导致付款延迟或触发银行的合规问询?
—— 任何交易都始于合同。因此,企业必须与中方合作伙伴就付款条款进行严密推敲。是采用预付款还是货到付款?使用何种结算货币?这些细节必须在合同中予以刚性约定。
同时需明确资金流向:是直接向中方供应商汇款,还是通过第三方代理中转?货物的具体发运时间与交付周期又是多久?
也就是说,所有涉及货款支付与货物交付的关键节点,都必须在合同中清晰载明。一旦银行在审核中发现条款存在矛盾或模糊之处,该笔交易将立即进入外汇管制核查程序,直至疑点排除。
—— 为最大限度降低货物滞留边境或账户被冻结的风险,企业在向新晋中国供应商发货前,应完成哪些准备工作?
—— 除了严谨起草合同,企业必须明确该合同的标的金额。需确认合同是固定金额的独立协议,还是长期框架性协议。随后,务必就此事项与开户行进行前置沟通。
部分合同因金额达到特定标准,依法需在银行办理登记手续。因此,企业应提前提交合同备案,并与银行确认向中方汇款的渠道、结算币种。尤为关键的是,必须提前核实银行将收取的手续费比例,以便在核算商品成本时精准预留该项支出。
—— 对于从事跨境贸易的企业,您有何建议?
—— 企业务必牢记:单证透明化与供应链前置审查绝非走过场,而是保障财务安全的底线。与其耗费最宝贵的时间与资金去应对突发危机,不如在交易启动前寻求专业人士的合规咨询。
更多针对对华业务的实用指南与核查清单,请访问中俄商讯官网获取。
《公开对话》栏目诚邀各领域专家做客交流!