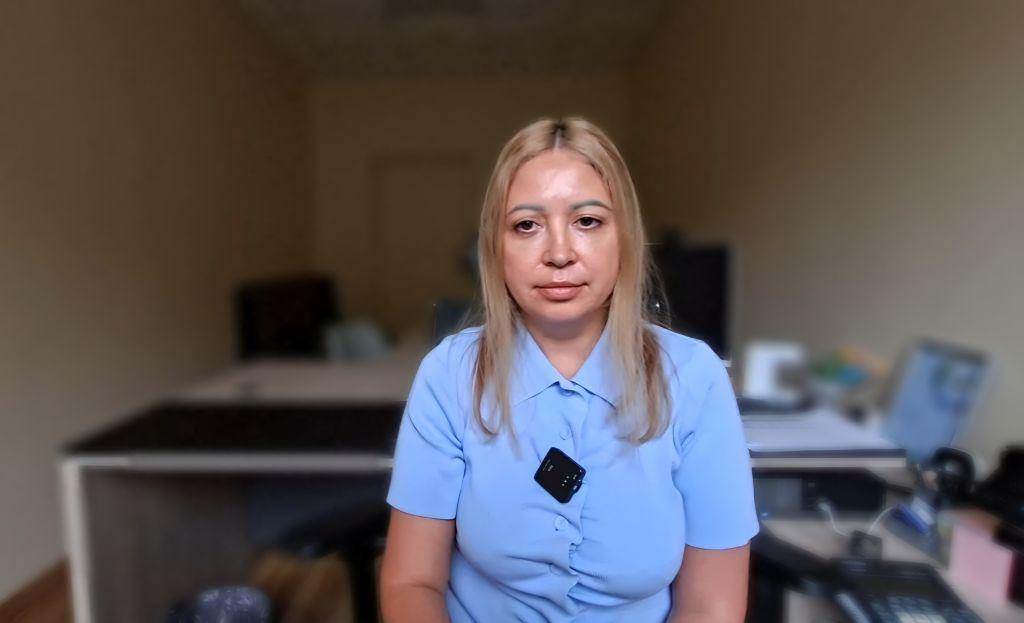
与中国贸易不仅意味着新市场和高利润供货,也是一片高风险区域。文件中最细微的不准确、合同里一句“方便”的表述,或习惯于依赖“俄罗斯式侥幸”,都可能导致补税、罚款以及增值税抵扣被暂停。与此同时,许多企业家至今仍按“先运来,再解决”的原则行事,合同措辞则选择“对交易对手最省事的”。在《公开对话》中,税务专家、会计代理机构“БухПрофИнформ”所有人戴安娜·佳琴科。这位专家分析了俄罗斯公司与中国供应商合作时的典型错误,并解释了哪些禁令有助于避免致命后果。
视频:《公开对话》,嘉宾为 税务专家戴安娜·佳琴科
形式化合同是第一个错误
— 戴安娜,为避免与税务机关和中国供应商双方发生问题,哪些事情绝对不能做?
— 原则非常简单。在销售从外国供应商处取得的商品时,绝不能形式化地对待合同。交易过程中会出现各种细节,必须为任何事态发展做好准备。
因此,不要忘记立即为现行合同准备变更文件:附件和必要的补充协议。如果有任何变化——这并不可怕。但在法律上,一切都必须得到固定,并附在已生效的合同中。这样,您的交易将井然有序,也能避免税务机关提出的大多数问题。
— 那汇率差额怎么办?汇率不断变化,这会持续带来麻烦。
— 您在这方面的保障就是合同本身。务必在合同中写明:您按何种汇率向供应商付款,以及在发生意外情况时按何种汇率退款。
各种情况都会发生。有时交易流程会中断:例如,您对商品质量不满意,不想接收整批货物,但已经支付了全部货款。于是就出现退款问题。这里至关重要的是:按什么汇率退款?是的,汇率会波动——例如,您曾按高汇率支付预付款,之后汇率下跌(或相反)——因此,提前约定以付款当日汇率为准非常重要。
合同中应写明:“解除交易以及任何款项退款,均按支付货款当日的汇率进行——不是按当天汇率,而是按实际付款当日的汇率。”这能让您保住自己的资金。
举例来说:您向供应商支付了货物全款——30 000元人民币。也就是说,您应在合同中固定:无论发生什么,供应商都以人民币向您退款。不是卢布,不是美元,也不是其他任何货币。并且按支付这30 000元人民币当日适用的汇率退款。这一规则同样适用于美元和任何其他货币。
公司内部译员也帮不上忙
— 如果部分文件以英语或中文出具,而内部原始凭证为俄语,如何证明费用的合理性?
— 根据俄罗斯法律,所有以外语——中文、英文或任何其他语言——出具的费用文件,都必须进行正式翻译。
简单来说:如果您收到需要交给会计部门的文件,您必须连同翻译件一起提交。
— 可以自行翻译吗?
— 绝对不可以。您必须委托一家依法有权进行文件翻译的机构。只有这样,才能将双语文件包交给会计部门。
不能自行翻译。即使您公司有译员,他也不能只是拿一张纸就翻译上面的文字。这不是这样运作的。
当您委托专业机构时,该机构会加盖印章并签字,确认:“是的,这份文件中写的确实是这些内容,而不是其他内容。”对税务机关而言,这是唯一合法有效的形式。
文件包不完整——必然被拒绝抵扣
— 即使有海关申报单和付款凭证,在什么情况下税务机关仍会拒绝进口增值税抵扣?哪些错误组合会造成致命后果?
— 如果谈到进口增值税抵扣被拒,我要说一件很简单的事:如果您没有覆盖整笔交易的完整文件包——您一定会被拒绝抵扣。
提醒一下:交易始于合同,之后的所有行为都必须严格符合合同。
— 那么,与外国合作伙伴进行一笔正确的交易应是什么样?您能按步骤说明吗?
— 交易的进行取决于合同中写了什么。如果合同规定预付款——我们就按合同规定的金额向供应商支付预付款。同时不要忘记遵守外汇监管要求。
之后,我们等待中国供应商发货。如果合同写明预付款后应全额发货——那么我们就等待发货,等待期限同样以合同中规定的最长时限为准。
中国供应商发货并将货物运至边境后,货物越过边境并进入海关监管。如果一切正常——完税价格正确、关税已缴纳——货物即被进口至俄罗斯境内。
接下来,我们安排货物运至仓库。如何安排?这也可以在合同中规定:或者由中国供应商负责将货物运至仓库,或者仅运至俄罗斯联邦边境。在后一种情况下,您聘请俄罗斯承运人,自行在边境接收货物并运至自己的仓库。
所有这些都必须有文件支持:运至俄罗斯联邦边境的运输文件、俄罗斯境内的运输文件、海关申报单、俄罗斯联邦境内的货运单。请注意:自9月1日起,货运单最好采用电子形式。
现金支付——不允许
— 在签订合同及与中国供应商合作时,哪些事情绝对不能做?
— 请记住:绝不能以现金结算。结算只能通过非现金方式进行。这是外汇监管的要求。
除遵守现行税费法律外,您还必须遵守外汇监管要求。
如果谈及税费,请关注合同的拟定——更准确地说,是其文本。还要关注交易完成后您从中国合作伙伴处收到哪些结算文件。
— 如果我们说的不是一般税制,而是简化税制呢?办理文件时应注意什么?
— 例如,您在中国以现金购买了某种商品,并拿到了中国收据。首先,为将这些收据计入费用,我们需要付出很大努力。尤其是,必须由正式翻译人员将这些收据翻译成俄语。之后,要评估这些费用与我们业务活动的关联程度。只有在此之后,才能决定:是否将其作为企业费用使用以减少税款。
运输费用:可能出现的错误
— 办理进口原始文件时,哪些错误不能出现,以免增值税抵扣被取消?
— 请特别注意运输费用。这里总是隐藏着大量错误。谁运输了您的货物?谁将其运至俄罗斯联邦边境?谁从边境运至您的公司?对方为此向您提供了哪些文件?
运输费用是证明您交易真实性的内容。税务机关审查您的交易时,希望看到完整链条:从采购货物、支付货款,到货物被送达您仓库的那一刻。
— 您能举一个交易执行中出现故障的例子吗?
— 我们正在提供服务的一位企业家决定从中国进口货物。看起来一切都考虑到了:合同很好,外汇监管得到遵守,一切都很完美。但不知何故,货运单中的集装箱编号与实际运抵俄罗斯、装有其货物的集装箱编号不一致。因此,税务机关直接取消了与货物运输有关的费用。
我们花了很长时间才证明这笔交易确实发生过。最终只能凭借海关申报单证明。但这位企业家无法将运输费用计入账目。因此,请务必谨慎。
该怎么做:戴安娜·佳琴科提供的中国供应商交易核对清单
• 批准流程:交易条件的任何变更,都在实际履行前通过补充协议固定。
• 禁止与外国交易对手进行现金结算——仅可通过银行进行非现金支付,并遵守外汇监管要求。
• 建立强制核对机制:在货物入库验收前,将运输单据中的集装箱编号与实际数据进行核对。
• 检查合同是否包含退款汇率条款(以付款当日汇率为准,并以付款货币退款)。
• 所有外语文件仅可连同经认可翻译机构出具的正式译文交给会计部门——须加盖印章并签字。
• 为每笔交易形成完整文件包:合同 → 付款委托书 → 运至边境的运输文件 → 俄罗斯联邦境内运输文件 → 海关申报单 → 俄罗斯联邦境内货运单。
• 在简化税制下使用中国收据时——预先评估费用的合理性及其与企业活动的关联。
如需继续与专家交流,请致电:+7 964-454-83-65
中俄商讯推荐阅读与戴安娜·佳琴科的访谈:“海关、银行、风险:如何避免错误?”