Руководитель порта Бильбао Иван Хименес призвал Евросоюз не спешить с запретом на российский СПГ, предупреждая о риске чрезмерной зависимости от поставок из США. Для России это вопрос сохранения одного из экспортных каналов в Европе, а для международной торговли — показатель того, как санкционное регулирование меняет маршруты, цены и баланс сил на рынке газа, где за партии СПГ конкурируют также покупатели из Азии.
Газовый хаб смотрит на сроки
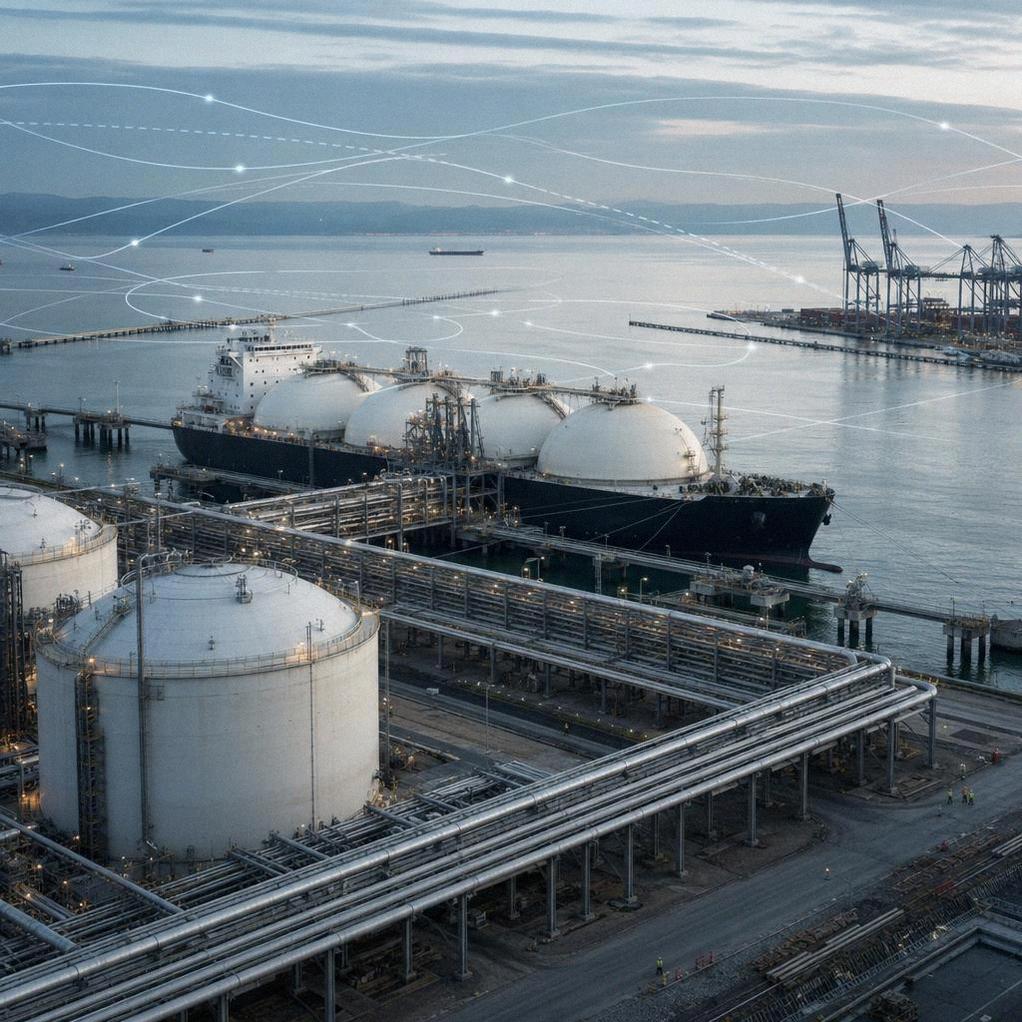
Бильбао — один из заметных европейских пунктов приема сжиженного природного газа. Именно поэтому заявление его руководителя важно не только как позиция отдельного порта, но и как сигнал от инфраструктуры, через которую проходит реальный товарный поток.
Иван Хименес считает, что импорт российского газа нужно сокращать, но сделать это «одним днем» невозможно. По его оценке, резкий отказ может стать проблемой для ЕС: российский газ, по его словам, обычно дешевле американского, а импортеры могут попытаться ввезти как можно больше объемов до вступления запрета в силу.
Предстоящие ограничения ЕС должны затронуть поставки российского СПГ с 1 января 2027 года. При этом значительная часть российского газа, который еще поступает в Европу, идет именно в виде СПГ с проекта «Ямал СПГ» компании «Новатэк».
Цифры показывают зависимость от маршрутов
По данным оператора испанской газовой сети Enagás, в мае 27,8% поставок газа в Испанию приходилось на Россию. Это на 58,5% больше, чем в мае 2025 года. Для Бильбао структура поставок также менялась заметно: в 2024 году российский газ составлял более трех четвертей импорта, в 2025 году его доля снизилась до 48%, а импорт из США достиг 49%.
Но с января по май текущего года картина снова изменилась: российские поставки в Бильбао выросли до 59% от общего объема, тогда как доля США снизилась до 40%. По данным Kpler, за первые пять месяцев 2026 года с «Ямала» было экспортировано 8,7 млн тонн СПГ, а Бильбао стал четвертым по популярности европейским направлением после Зебрюгге, Монтуара и Дюнкерка.
На этом фоне аргумент о диверсификации становится сложнее. Формально ЕС уходит от российских энергоносителей, но фактически должен заместить выпадающие объемы другими поставщиками. Доля американского СПГ в европейском импорте уже выросла с 6% в 2021 году до 29%, сделав США вторым источником импортного газа для блока после Норвегии.
Политика и цена идут рядом
Правительство Испании при этом поддерживает планы ЕС. Министр энергетики Сара Аагесен Муньос заявила, что рост импорта российского СПГ носит временный характер и связан с логистическими операциями в нестабильных ценовых условиях. По ее словам, Европа должна полностью отказаться от российского газа с 1 января, как и планировалось.
Главное узкое место здесь — не только политическое решение, но и физическая доступность СПГ. На рынок влияют кризис на Ближнем Востоке, ситуация вокруг Ормузского пролива, уровень заполненности европейских хранилищ и конкуренция за морские партии газа между Европой и Азией. Если поставки из альтернативных источников будут ограничены, цена замещения российского газа может оказаться выше ожидаемой.
Эта история показывает, что энергетические санкции работают не в вакууме. Для европейских потребителей и компаний ВЭД они означают перестройку контрактов, маршрутов и ценовых ориентиров. Для российских экспортеров — сужение европейского окна, но не исчезновение глобального спроса на СПГ. В итоге вопрос для рынка уже не только в том, будет ли запрет введен, а в том, насколько управляемым окажется переход к новой структуре поставок.