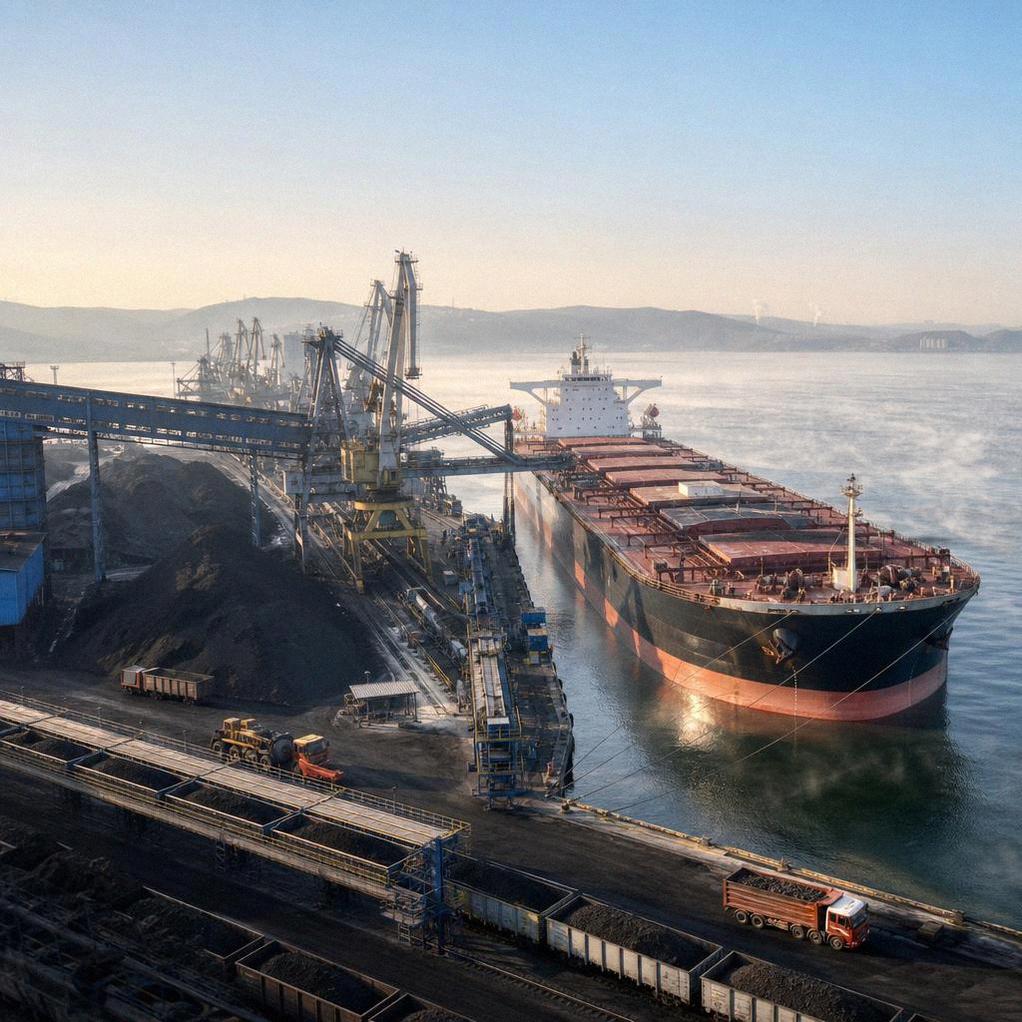
Фрахт угля из порта Восточный в Северный Китай поднялся до $13,3–14,3 за тонну — максимума за всю историю наблюдений Центра ценовых индексов. За неделю к 18 сентября ставки выросли на 6%; итоговая цена зависит от дедвейта балкера.
Пик формируется сразу двумя факторами: активным вывозом угля с Дальнего Востока и подорожанием бункерного топлива. К 18 сентября котировка VLSFO-380 в регионе за месяц прибавила 5% и достигла $829 за тонну — максимального значения с конца июня.
Поток угля в восточном направлении поддерживает спрос на перевозки. По данным РЖД, в августе отправки угля в сторону восточных портов составили рекордные 10,6 млн тонн, увеличившись на 6,1% год к году. Sxcoal оценил августовский экспорт российского угля в Китай в 9,2 млн тонн: это на 1,6% выше июля и на 13,4% больше, чем годом ранее.
Дорожают и другие маршруты из Восточного. Перевозка в Южную Корею за неделю выросла на 6%, до $12,5–13,3 за тонну. Фрахт в Индию прибавил 5–7% и достиг $24,5–40 за тонну в зависимости от порта назначения и дедвейта судна.
Высокая стоимость морской логистики снижает конкурентоспособность российского угля на китайском рынке. Однако текущие экспортные цены и курс рубля, по оценкам аналитиков, пока сохраняют положительную экономику поставок.
ВВП · КРАТКАЯ АНАЛИТИКА
Суть материала
Исторический максимум фрахта из Восточного в Северный Китай складывается на фоне активного вывоза угля с Дальнего Востока и подорожания бункерного топлива. Для поставок в КНР это существенный параметр экономики сделки: высокая стоимость морской логистики уже снижает конкурентоспособность российского угля, хотя экспортные цены и курс рубля пока поддерживают положительную экономику.
Что это значит для бизнеса
Экспортёрам угля и участникам морской логистики на китайском направлении стоит учитывать фрахт как отдельный переменный параметр сделки. Материал указывает следить за сочетанием ставок перевозки, цен на уголь, курса рубля и стоимости бункерного топлива, а не оценивать поставку только по экспортной цене.
Что изменилось
К 18 сентября фрахт угля из порта Восточный в Северный Китай вырос до $13,3–14,3 за тонну, прибавив 6% за неделю и достигнув максимума за всю историю наблюдений Центра ценовых индексов. Котировка VLSFO-380 в регионе за месяц выросла на 5%, до $829 за тонну. В августе экспорт российского угля в Китай составил 9,2 млн тонн.
Кому важно
Событие напрямую касается российских экспортёров угля, отправляющих груз через порт Восточный в Северный Китай, судовладельцев и фрахтователей балкеров, а также китайских покупателей российского угля. В поле внимания остаются РЖД и участники поставок в восточные порты: в августе туда было направлено рекордные 10,6 млн тонн угля.
Практика: что делать
При согласовании и оценке поставок через Восточный следует сверять актуальную ставку фрахта с дедвейтом балкера, поскольку итоговая цена зависит от размера судна. Также целесообразно держать в поле зрения котировку VLSFO-380, объёмы отправок угля на восток и экспортные цены: именно эти параметры названы факторами текущей экономики поставок.
Риски и ограничения
Подтверждённый риск — снижение конкурентоспособности российского угля на китайском рынке при высокой стоимости морской логистики. Одновременно аналитики оценивают текущую экономику поставок как положительную благодаря экспортным ценам и курсу рубля. Материал не устанавливает, как долго сохранятся ставки, изменятся ли объёмы экспорта или условия конкретных контрактов.
Источники
Центр ценовых индексов; РЖД; Sxcoal.