原油库存持续走低,正对全球物流与国际贸易构成压力。霍尔木兹海峡局势的升温,进一步加剧了市场紧张。
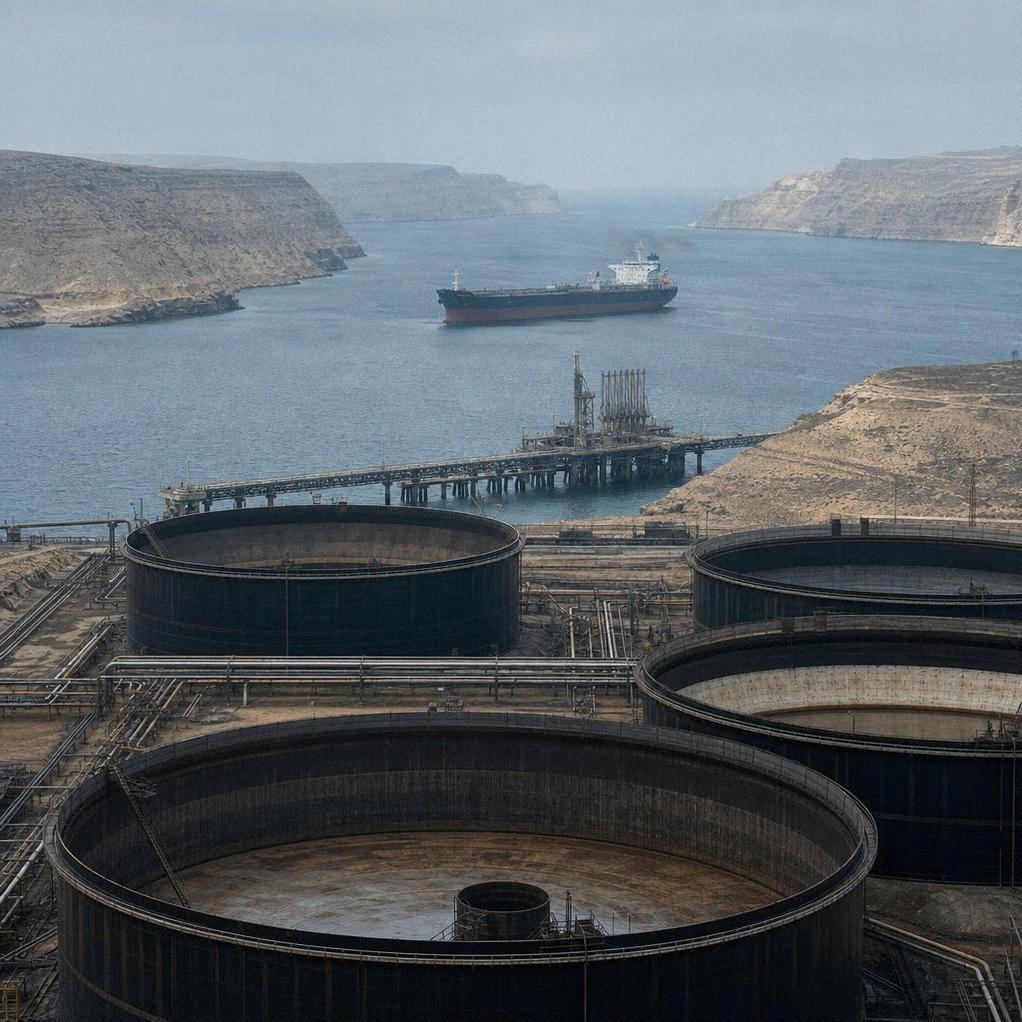
国际能源署(IEA)月度报告显示,5月全球可观测原油库存减少1.43亿桶,4月至5月累计降幅接近2.2亿桶。对商业决策而言,这绝非单纯的原材料市场数据。在霍尔木兹海峡局势紧张的背景下,库存下滑已直接影响燃料成本、海运物流、合同结算及国际贸易规划等多个环节。
库存消耗速度已超越需求降幅
表面来看,市场呈现出矛盾态势:国际能源署同时记录到原油需求显著下滑与储备加速消耗。该机构预计,2026年全球原油日需求量将减少110万桶。这一下调幅度几乎是上月预测的三倍。此前基准情景中,市场还被预期能更快回归常态。
初步评估显示,2026年第二季度原油供应量同比可能下降近5%。国际能源署认为,若该季度跌幅成真,将是2020年以来的首次。机构将原因归结为燃料价格上涨及供应受阻。
然而,库存仍在持续收缩。经济合作与发展组织(OECD)成员国表现尤为明显,其石油储备已降至1990年以来的最低水平。从实际操作层面看,这意味着即便当前需求已显疲软,市场应对新一轮供应中断的缓冲空间也已大幅压缩。
霍尔木兹海峡风险持续计入定价
近几个月的核心变量在于霍尔木兹海峡局势。该航道承载全球约20%的原油运输量,任何通行限制都会迅速波及原料价格、运输成本、保险费率、船期安排及合同条款。
国际能源署指出,美国与伊朗就结束冲突及解除海峡封锁达成的协议,为中东出口恢复铺平了道路。但机构同时强调,运营与政治层面的限制依然存在。换言之,协议达成并不等同于物流体系能迅速恢复稳定。
这对从事外贸的企业至关重要,因为原油仍是燃料、航运及石化等广泛市场的核心定价基准。当库存不断缩减且运输走廊依然脆弱时,企业将更难精准核算成本并履行外贸合约的交付期限。
市场复苏进程推迟
国际能源署预计,供需两端在2027年前均难以实现全面复苏。展望次年,机构预测需求将温和增长,日增约200万桶;供应端增幅则更为显著,预计日增约800万桶。若该情景兑现,市场将有机会部分回补库存。
但当前释放的信号依然谨慎:能源体系已进入新阶段,即便需求下滑,也无法确保储备得以累积。对国际贸易而言,这意味着市场对航线走向、政治协议及全球物流关键节点的运营限制,将表现出更高的敏感度。