打开原文
俄中商务指南 · 成就可信伙伴

2026上半年俄罗斯锯材对华出口下降18.5%,中国市场份额仍占主导

2026年8月11日 作者:Татьяна Орлова

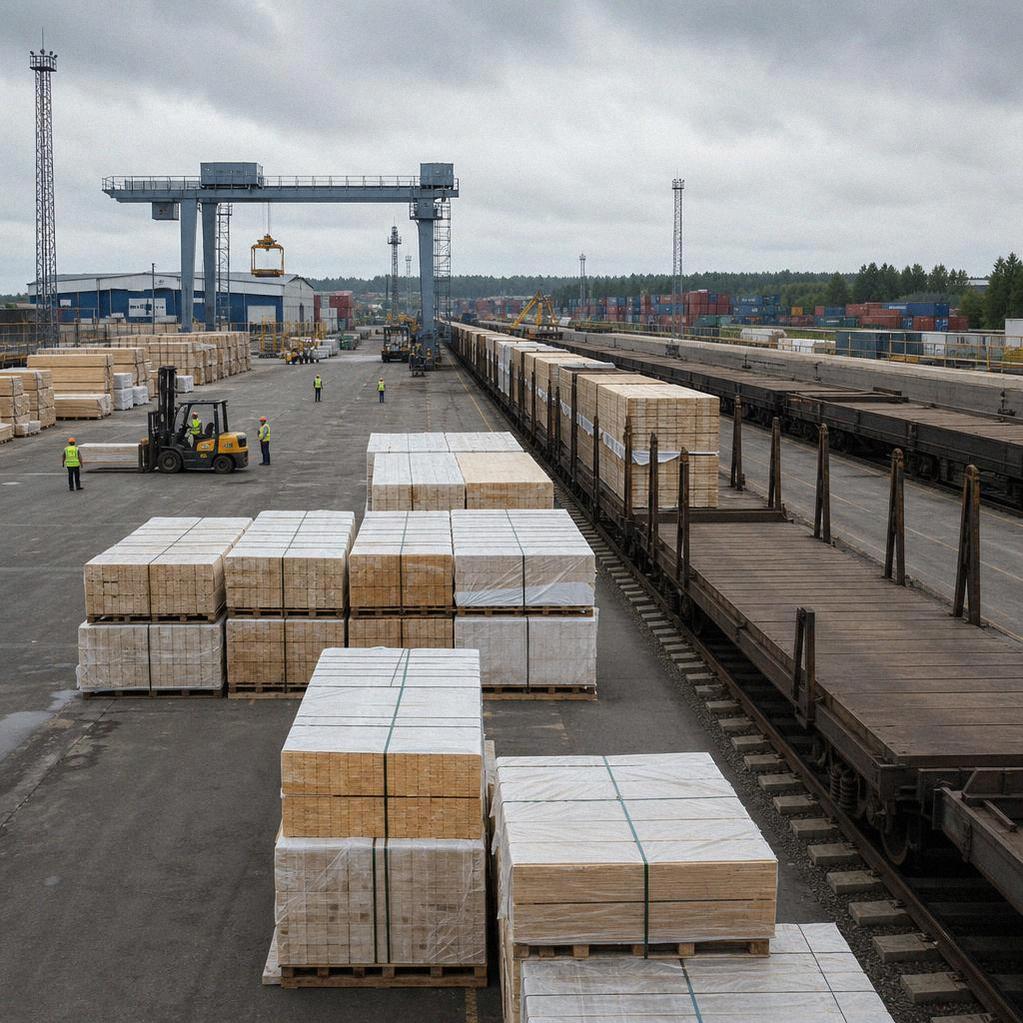
俄罗斯对华锯材出口显著下滑:2026年上半年,俄罗斯锯材海外供应总量较2025年同期下降18.5%,为970万立方米。

俄罗斯联邦林业署提供了相关动态数据。中国占俄罗斯锯材全部海外供应的近60%,这使俄罗斯生产商继续对该市场的需求保持高度依赖。

Segezha Group副总裁尼古拉·伊万诺夫将上半年业绩称为“并非最积极的”。他指出,来自中国的需求有所下降,而中国仍然是俄罗斯锯材的关键去向。

这位高管表示,即使增加低利润率商品的供应,也并不总能维持危机前的收入水平。这表明,出口量本身并不能保证行业内企业获得此前的财务回报。

圣彼得堡交易所的数据提供了额外背景:俄罗斯满足中国林产品进口总量的10–11%,并在锯材细分领域占据领先地位,份额约为42%。尽管中国整体采购量下降,俄罗斯供应商在中国市场仍保持着重要地位。

与此同时,该行业正承受卢布走强和物流成本上升带来的压力。在出口实物量缩减的背景下,这些因素可能加重生产商以及与林产品运输相关企业的负担。

对企业而言,其现实意义在于两个因素的叠加:供应下降以及中国在出口结构中的高占比。这种格局可能导致收入下滑,并加剧俄罗斯林业部门参与者和物流公司的财务压力。

VVP · 简要分析

材料要点

俄罗斯锯材出口高度依赖中国市场,但2026年上半年对华出口量出现显著下滑,叠加卢布走强和物流成本上升,导致俄罗斯生产商面临收入下降和财务压力加大的双重挑战。

对企业意味着什么

对于从事中俄木材贸易的企业而言,出口实物量的下降并不直接等同于利润减少,关键在于价格与成本的动态平衡。俄罗斯供应商可能通过提价(如Segezha Group的案例)来应对成本压力,这将直接影响中国进口商的采购成本和合同谈判。

有何变化

俄罗斯锯材对华出口的实物供应量在2026年上半年同比减少了近五分之一,同时行业面临卢布汇率走强和跨境物流成本上涨的压力,这使得单纯依靠出口量维持收入的模式难以为继。

对谁重要

这直接影响从俄罗斯进口木材的中国贸易商和加工企业,以及俄罗斯的林业生产商和与之相关的物流服务商。双方都需要重新评估采购成本、合同定价和供应链的财务可行性。

实践:该怎么做

需密切关注后续季度俄罗斯木材的出口报价与成本构成,在签订新合约时充分考虑汇率波动与物流费用的潜在影响,并评估俄罗斯供应商为维持利润而调整价格策略的可能性。

风险与限制

当前数据仅反映2026年上半年的短期趋势,尚不能断定是否为长期结构性下滑。俄罗斯在中国锯材进口市场42%的份额表明其供应地位依然关键,但“绿色贸易壁垒”、标准互认及物流效率等制度性成本仍是长期风险。

来源

俄罗斯联邦林业署,尼古拉·伊万诺夫(Nikolay Ivanov)—— Segezha Group副总裁,圣彼得堡交易所