中国缩减了液化天然气采购量,但俄罗斯供应商在这一萎缩的市场中占据了更大份额。据标普全球9月11日援引中国海关总署(GACC)统计数据报道,2026年1月至7月,俄罗斯占中国液化天然气进口量的12.5%,高于去年同期的9.5%。
七个月内,中国液化天然气进口总量同比下降4.6%,至3379万吨。相比之下,同期俄罗斯对华供应量增长了24.9%。俄罗斯在华份额的提升并非得益于中国市场的扩张:该国整体采购量在下降。
7月份的数据进一步凸显了这一反差。据俄罗斯行业媒体公布的中国海关总署数据,当月中国进口液化天然气516万吨,同比减少19%。而俄罗斯供应量达到95.1万吨,同比增长43%。
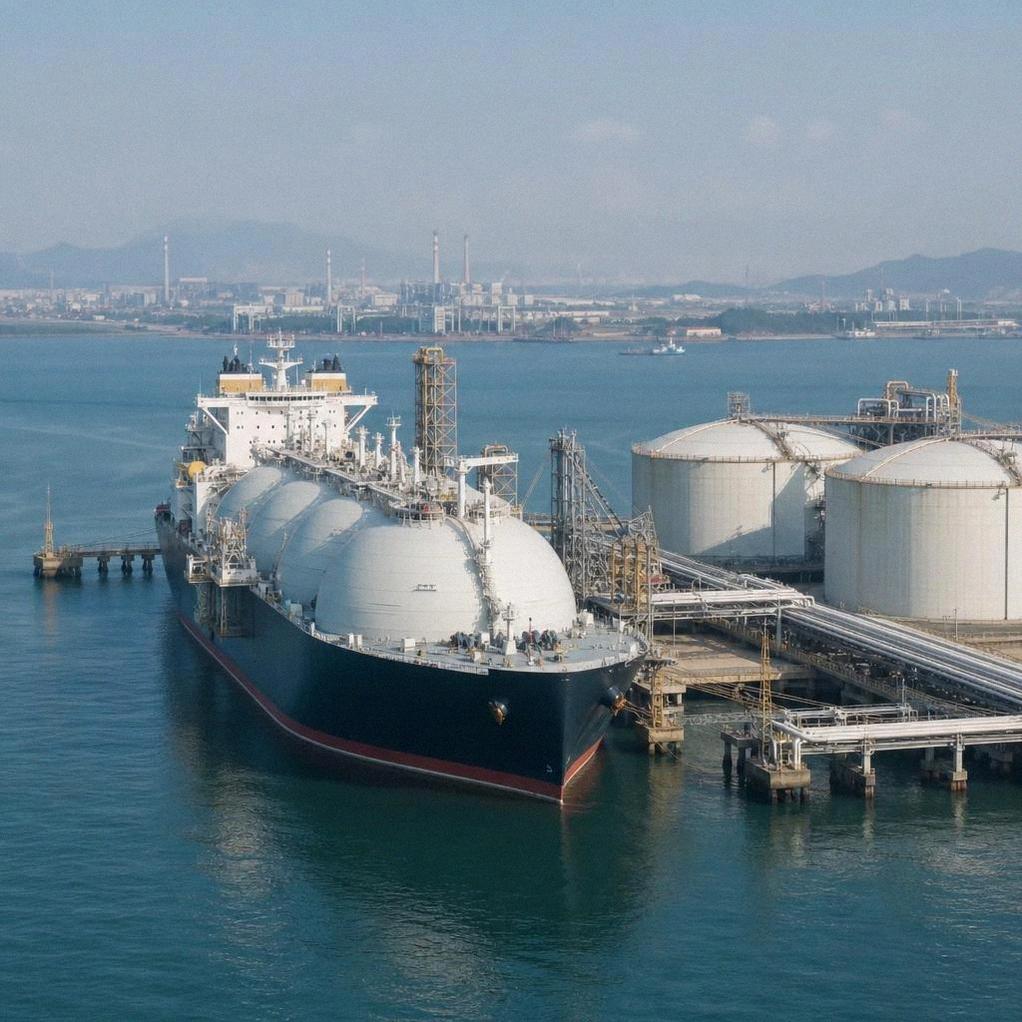
部分俄罗斯液化天然气来自“北极液化天然气2号”项目。据路透社援引Kpler数据,截至2026年6月22日,中方已接收该项目41船货物,总量约260万吨。这些货物是在不到十个月的时间内运抵的。
然而,俄罗斯整体份额的增长不能仅归功于“北极液化天然气2号”:俄罗斯还从其他生产基地向中国供应液化天然气。这41船货物的数据仅描述了单一受制裁路线的规模,而非俄罗斯对华液化天然气出口的全貌。
“北极液化天然气2号”有限责任公司已被列入美国财政部海外资产控制办公室(OFAC)的制裁名单。因此,参与此类货物运输的承运商、码头及其他相关方均面临制裁与合规风险。该路线的拓展还取决于可用船队及接收码头的数量。
中国北海终端已成为该项目相关货物确认的卸货点。其设计年吞吐能力为600万吨。而根据诺瓦泰克公司的资料,“北极液化天然气2号”项目本身的设计年产能高达1980万吨液化天然气。中国已接收的260万吨表明,现有运输通道的规模与项目的生产规模相比仍有明显差距。
龙口终端曾被视为接收俄罗斯受制裁货物的第二备选场地。其一期工程设计年吞吐能力为500万吨,但现有资料并未证实该终端已实际开始接收此类货物。