打开原文
俄中商务指南 · 成就可信伙伴

哈萨克斯坦与吉尔吉斯斯坦:作为对华贸易中转站的可靠性下降

2026年9月25日 作者:安娜·马佐夫斯卡娅

当对华直接支付变得困难时,不少俄罗斯企业家开始将哈萨克斯坦和吉尔吉斯斯坦作为中间环节:在当地注册公司,通过它们引导资金流并办理过境业务。如今,这种规避限制的方式正迅速失去可靠性。原因何在?“俄罗斯建筑咨询”控股集团总经理亚历山德拉·马克西梅茨(Александра Максимец) 进行了解读。
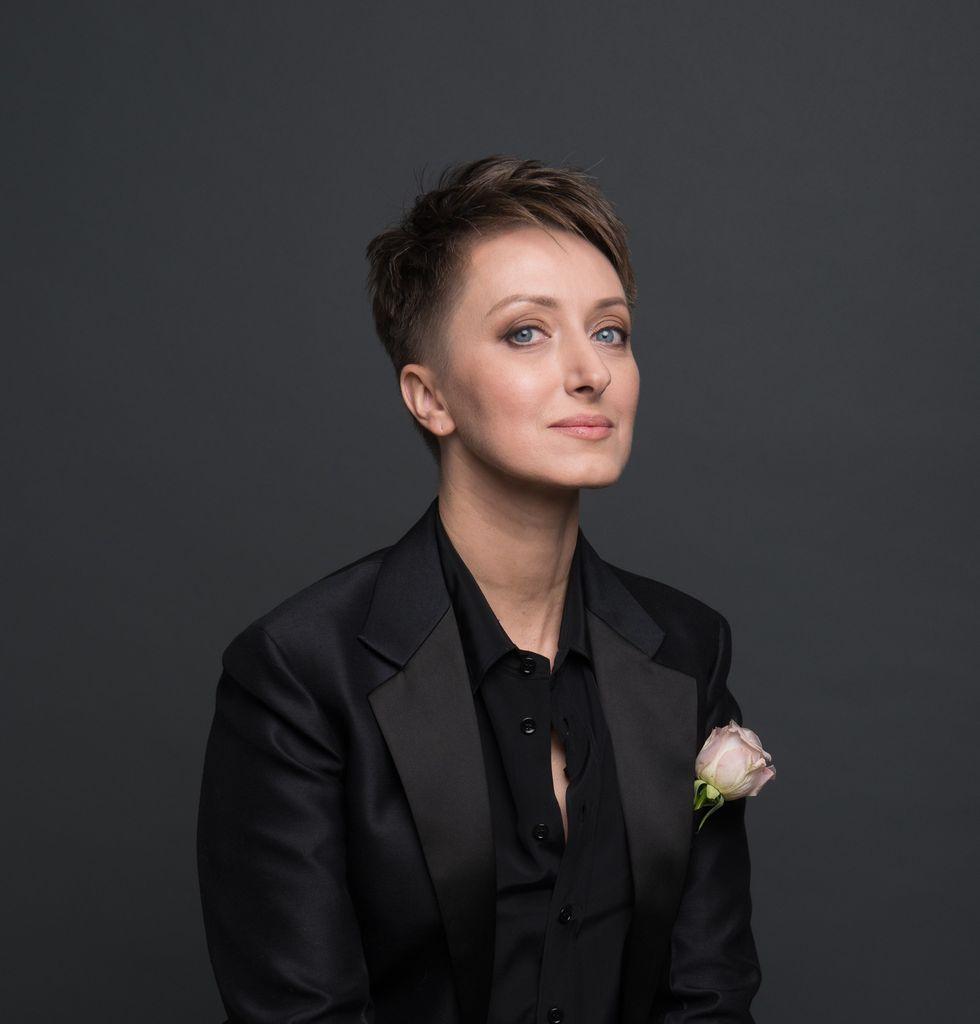
亚历山德拉·马克西梅茨(Александра Максимец)——“俄罗斯建筑咨询”控股集团总经理

2026年发生了哪些变化

哈萨克斯坦。自2026年1月1日起,新《税法典》正式生效。增值税税率从12%上调至16%。增值税登记门槛从80亿坚戈降至40亿坚戈。这意味着,即使是小型企业现在也必须登记为增值税纳税人并提交报表。转让定价规定也进行了更新——对跨境汇款的监管变得更加严格。

吉尔吉斯斯坦。它仍是欧亚经济联盟中税负最低的成员国:增值税12%,企业所得税10%。但正因如此,吉尔吉斯斯坦正处于俄罗斯和哈萨克斯坦税务机关的密切关注之下。

“技术性”公司的幻觉

这种模式看起来很简单:您在哈萨克斯坦或吉尔吉斯斯坦注册公司,通过它向中国供应商付款,然后将货物作为“联盟内部供应”进口到俄罗斯——免关税,税负最低。看似完美的方案。但自2026年起,它越来越像是一片雷区。

原因如下:

第一。欧亚经济联盟不再是“白纸”。自2026年起,通过欧亚经济联盟国家进口中国商品实行新规:进口商必须提前缴纳保证金——实际上是预付增值税和消费税。没有这笔款项和专门的二维码,货物将无法进入俄罗斯境内。

第二。哈萨克斯坦加强了对“受益所有人”的监管。如果您的哈萨克斯坦公司只是一个没有实际办公室、员工和业务的“信箱公司”,税务机关将认定该交易为受控交易,并按俄罗斯税率补征税款。

第三。吉尔吉斯斯坦的“低门槛”引起了注意。俄罗斯税务机关已经学会了追踪链条:中国商品→吉尔吉斯斯坦→俄罗斯。如果在吉尔吉斯斯坦没有实际的加工或仓储,该交易将被认定为直接进口到俄罗斯,并承担所有相应后果。

第四,也是最重要的一点(至少对我而言):低增值税和关税的优势完全被声誉风险所抵消。

今年,俄罗斯银行干脆直接封锁向“技术性”公司的付款,而交易伙伴对拥有哈萨克斯坦或吉尔吉斯斯坦账户信息的供应商也持谨慎态度。

您“优化”的税款最终换来的是信任的丧失,进而导致交易流失。

应对之策

通过哈萨克斯坦和吉尔吉斯斯坦开展业务只有在一种情况下才有意义:您在那里有真实的业务——办公室、员工、仓库和实际运营。 如果这只是为了规避税收的“技术性”公司,那么您面临的将不是节省成本,而是失去一切的风险:资金、货物和声誉。唯一安全的途径是在实际开展业务的国家实现完全的税务透明。

好消息是,市场已经在适应。银行正在掌握人民币直接支付的新工具,代理行关系不断拓展,通过可靠司法管辖区运作的成熟模式不断涌现。

是的,习惯的“绕行路线”正在关闭——但在其位置上,一个更成熟、更可预测的体系正在形成。对于那些愿意公开开展业务的公司来说,这不是障碍,而是竞争优势:在当今时代,透明度比任何节税都更有价值。

VVP · 流程

经哈萨克斯坦和吉尔吉斯斯坦的进口方案

下面的顺序展示了文中所述方案如何运作,以及它在哪一步变得脆弱。

1

在哈萨克斯坦或吉尔吉斯斯坦注册公司

该方案从在这两个国家之一设立公司开始,并把它作为中间环节。

2

向供应商付款

通过这家已注册的公司转移资金,并向中国供应商支付货款。

3

按成员国内部供货方式办理进口

货物以“联盟内部供货”的名义运入俄罗斯,寄望于更低税负和免关税。

4

按新的进口规则通关

自2026年起,经欧亚经济联盟国家进口时,需要提前缴纳担保款并使用专门的二维码;否则货物不会被放行进入俄罗斯。

VVP · 简要分析

材料要点

由于哈萨克斯坦税制变化、欧亚经济联盟进口新规以及税务机关和银行对“技术性”公司的审查加强,通过哈萨克斯坦和吉尔吉斯斯坦作为对华贸易和支付中间环节的传统做法正迅速失去可靠性。

对企业意味着什么

对于依赖哈、吉两国作为支付或货物中转环节的俄罗斯企业而言,运营成本和合规风险上升。企业需要关注税务透明度和实际业务存在,以避免资金、货物被冻结及声誉受损。

有何变化

哈萨克斯坦自2026年1月1日起实施新税法典:增值税税率从12%上调至16%,增值税登记门槛从80亿坚戈降至40亿坚戈,并加强了对跨境转账和转让定价的监管。同时,经欧亚经济联盟国家进口中国商品需提前缴纳保证金并获取专门二维码,否则货物无法进入俄罗斯。

对谁重要

使用哈萨克斯坦或吉尔吉斯斯坦公司进行对华支付或货物中转的俄罗斯企业家和进口商;在上述国家注册但无实际业务(办公室、员工、仓库)的“技术性”公司所有者。

实践:该怎么做

若通过哈、吉两国开展业务,应确保在当地拥有真实的业务运营(如办公室、员工、仓库)。对于纯粹为规避税收而设立的“技术性”公司,需评估其持续可行性及风险。企业应优先考虑在业务实际发生地实现完全的税务透明。现有材料未提供具体的操作步骤,企业需自行核实相关国家的具体法规和银行要求。

风险与限制

已确认风险:1)哈萨克斯坦“空壳公司”可能被认定为受控交易,面临按俄罗斯税率补税的风险;2)俄罗斯税务机关会追踪“中国-吉尔吉斯斯坦-俄罗斯”供应链;3)俄罗斯银行可能直接封锁向“技术性”公司的付款;4)交易对手可能对拥有哈、吉账户信息的供应商产生疑虑;5)未提前缴纳保证金和获取二维码,货物将无法进入俄罗斯。
本文未确认的内容:1)未提及具体的罚款金额或货物被扣押、销毁的案例;2)未量化说明因此导致的成本增长具体幅度;3)未断言所有此类业务都将被终止,仅指出风险增加和可靠性下降。

来源

亚历山德拉·马克西梅茨(“俄罗斯建筑咨询”控股集团总经理);哈萨克斯坦新《税法典》;欧亚经济联盟(ЕАЭС)