符拉迪沃斯托克“大建设”:崩盘还是前景?
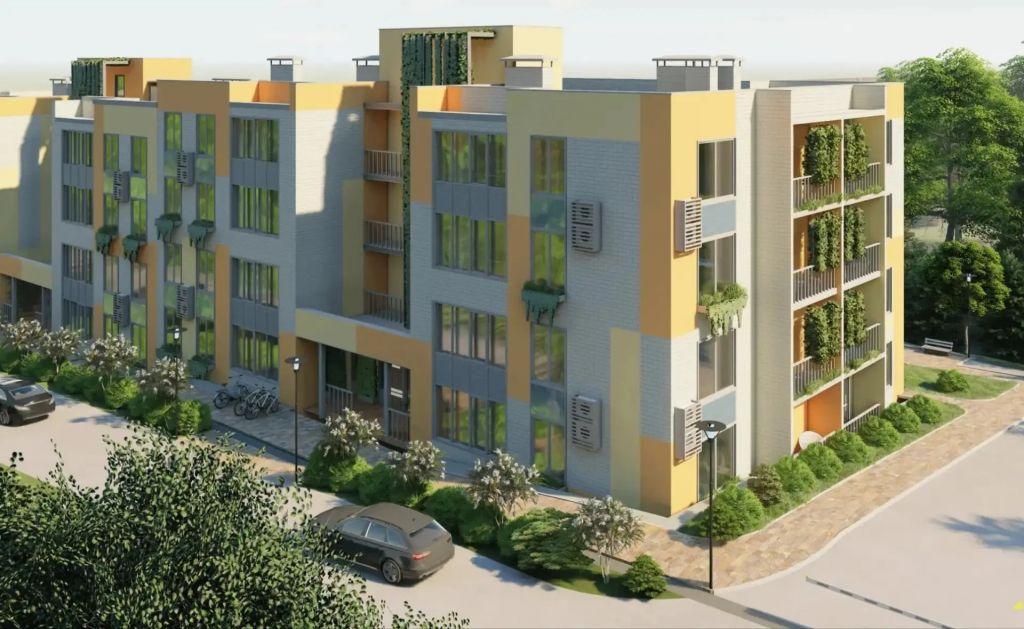
符拉迪沃斯托克的房地产建设热潮正不断升温:新住宅综合体陆续交付,高层地标拔地而起,城市天际线悄然改变。然而,随着建设步伐加快,“市场过热”的警告声也日益频繁。未来几年住宅开发的真实前景究竟如何?面对上海等数十年建设不停歇的超大城市,又能汲取哪些经验?中俄商讯对此进行了深入梳理。
目前,符拉迪沃斯托克的新房市场已呈现供应过剩态势。但业内专家指出,该市的实际开发率甚至不足一半:从高空俯瞰,大片区域仍被私人住宅和未开发地块占据。
“与上海等大型都市相比,我们的建筑密度依然偏低,因此即便加大建设力度,也根本谈不上‘崩盘’。”“水域”有限责任公司总经理阿列克谢·别兹戈德科夫表示。
与此同时,一级市场未售出的公寓比例已攀升至52%。“达芬奇集团”有限责任公司总经理阿列克谢·伊萨科夫指出:
“也就是说,在项目交付节点,开发商仍有一半房源处于待售状态。但滨海边疆区在这一数据上远非首位。部分地区的未售率甚至高达70%以上!”
尽管如此,符拉迪沃斯托克的市场过热风险正在积聚,这一趋势在2025年已显现,并将延续至2026年。不过,2027至2028年间,局势或将发生根本性逆转。
“目前已有不少开发商决定暂缓在2025年推出部分项目。统计数据表明,已交付的公寓数量几乎是实际销量的两倍,而新项目的启动数量却在缩减。”别兹戈德科夫解释道。
“当前,基础设施建设几乎完全由开发商自行承担。项目收益率下滑,成本却不断攀升,因此开发商越来越不愿急于推进新项目,甚至开始剥离处于早期阶段的在建工程。”伊萨科夫补充道。
此外,符拉迪沃斯托克市场上开始出现待售土地,其中部分已具备完整的施工许可文件。“部分开发商不愿冒险将新项目推向市场,只想收回前期筹备成本;另一些开发商则因其他项目资金需求,被迫抛售新项目。”“达芬奇集团”有限责任公司总经理伊萨科夫对此作出说明。
另一个不容忽视的关键在于:一系列具有符拉迪沃斯托克及滨海边疆区地方特征的制约因素,正阻碍着建筑行业的发展。
核心障碍主要有两项。其一是行政审批与基础设施配套协调问题,这与复杂的土地法规及现行城市规划要求密切相关。“受此影响,项目开工往往被迫推迟2至3年。开发商实际上‘束手束脚’:地块可以购入,但在全套文件审批完成前,根本无法动工。”别兹戈德科夫指出。
其二是工程管网短缺,尤其是电力供应:“目前新项目的接电工作极为困难。以我自身为例,我在符拉迪沃斯托克已购入两块土地,但始终无法取得接电技术条件,项目只能被迫等待时机。”“水域”有限责任公司总经理别兹戈德科夫评论道。
上海经验
诚然,将符拉迪沃斯托克与上海直接对比并不恰当——两者属于完全不同的量级。上海是庞大的国际大都会,也是中国的核心枢纽之一,常被称为“南方之都”。在规模、建筑密度和基础设施水平上,上海可与全球顶尖城市比肩,甚至在诸多方面超越莫斯科。而符拉迪沃斯托克则是一座规模相对较小的俄罗斯城市,其基础设施亟待更新。
但据业内专家分析,问题的核心不在于城市本身的体量,而在于开发流程的组织方式。
别兹戈德科夫认为:“要实现高效、有序而非漫长混乱的发展,关键在于市级或边疆区政府应扮演‘总开发商’的角色:明确规划何处建设、建设什么,整体设计片区,再将地块定向交付给开发商执行具体任务。目前的模式恰恰相反:由开发商自行提出方案并启动审批。流程极其复杂且漫长,往往拖延至三年之久。最终,即便拥有土地、市场需求和充足资金,工程建设依然会撞在行政壁垒上。”