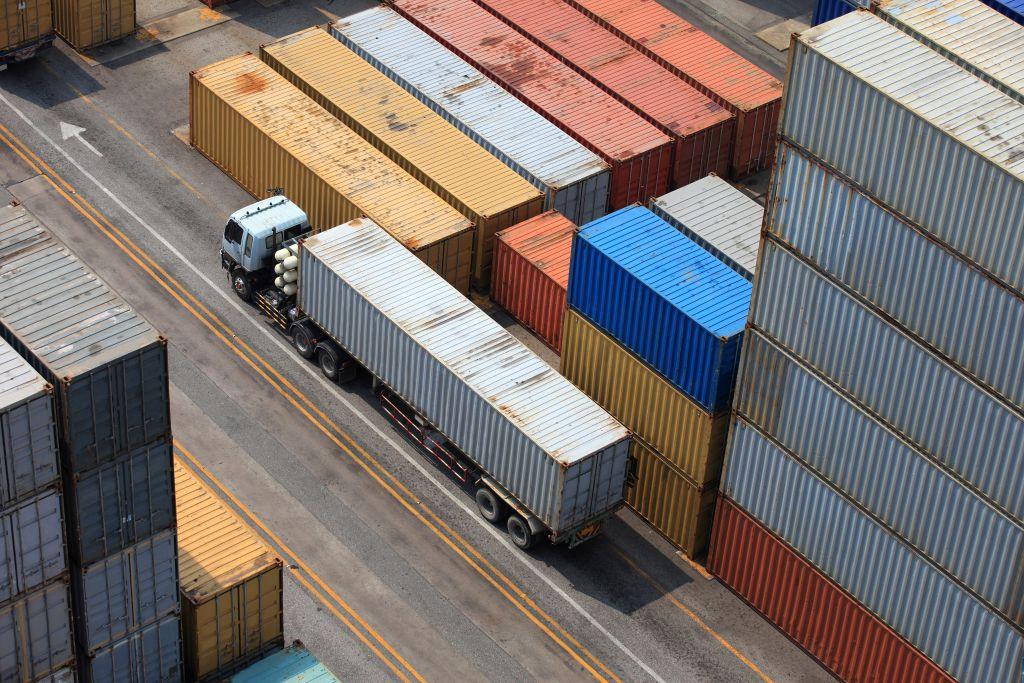
Падение экспорта, рост издержек и экономическая нестабильность – главные вызовы, с которыми сталкивается логистика между Китаем и Россией в 2026 году. ВВП совместно с экспертом разобрал два ключевых контейнерных маршрута, оценил текущее состояние рынка лизинга и аренды контейнеров, объяснил особенности расчётов с китайскими партнёрами и спрогнозировал дальнейшее развитие отрасли.
Основные маршруты доставки грузов
В 2026 году между КНР и РФ функционируют два ключевых контейнерных направления.
Вадим Воложанин, коммерческий руководитель ООО ТОП-Логистик:
"Первый маршрут предполагает доставку контейнеров морем в порты Дальнего Востока, после чего грузы распределяются по России: порядка 20–30% уходит в регионы, а около 70% направляется в центральную часть страны.
Второй маршрут — это отправка регулярных прямых контейнерных поездов с нескольких основных станций Китая: составы следуют до границы с Россией, Казахстаном или Монголией, затем контейнеры перегружаются на российские платформы и продолжают путь уже по сети РЖД. Основной спрос здесь, в первую очередь, сосредоточен в направлении Москвы и Санкт Петербурга".
Структура контейнерных перевозок
95 % международных перевозок приходится на стандартные контейнеры — эта доля остаётся стабильной на протяжении десятилетий.
"Все остальные типы контейнеров очень специфичны и подходят только под определенные типы товаров, масса которых в общем контейнерном грузообороте гораздо меньше, чем товаров народного потребления", - объясняет Воложанин.
Проблемы экспортно-импортных связей
Ранее доля загрузки контейнеров, прибывающих из Китая, была заметно выше. В Россию импортировали разнообразные товары, а обратно отправляли: продукты питания, пиво, дикоросы, деревянный брус и многое другое. Сейчас же экспортные связи с Китаем существенно ослабли, и большинство импортных контейнеров уходит обратно пустыми.
"Часто можно видеть картину, при которой морское судно привозит в импорт 100% груженых контейнеров, а в обратный экспорт увозит почти 100% порожних. Это напрямую отражается на себестоимости: в цену импортной перевозки всё чаще закладывают не только доставку груза, но и обратный возврат пустого контейнера", - поясняет эксперт.
Рынок лизинга и аренды
В настоящее время международный лизинг для российских компаний фактически закрыт, а внутрироссийский лизинг выдается под очень невыгодный процент. "Скорее всего лизинговый рынок контейнерного оборудования в России сейчас мало функционирует", - полагает Вадим Воложанин.
Что касается арендных платежей, они зависят от срока использования оборудования, локации в России, куда оборудование прибывает и других факторов, например загруженности порожними контейнерами конкретной локации в России. "Суммы на аренду контейнерного оборудования сейчас от 300 до 1500 долларов", - уточняет коммерческий руководитель ООО ТОП-Логистик.
Расчёты с китайскими партнёрами
На сегодняшний день серьёзных сложностей с оплатой не возникает, но есть изменения в стоимости проведения платежей.
Вадим Воложанин:
"Если китайский партнёр открывает счёт в ВТБ (Шанхай), оплата на китайские счета может проходить напрямую из России. В случаях, когда у контрагента счета в долларах, российские банки, как правило, предлагают проводить платежи через сети своих зарубежных банков-агентов. При этом транзакционные издержки в среднем увеличились примерно на 1,5–3% по сравнению с предыдущими периодами".
Перспективы развития отрасли
Увы, но прогнозы указывают не на рост, а на сокращение и общий спад.
На фоне замедления внутренней экономики импорт становится менее востребованным: у многих компаний проседают продажи и выручка, а значит, снижается и возможность закупать товары из-за рубежа в прежних объёмах. Дополнительное давление усилилось в 2026 году — выросла налоговая нагрузка: НДС поднялся до 22%, пересмотрены таможенные ориентиры по импортным сборам, увеличен утильсбор и ряд других платежей.
Вадим Воложанин:
Пока экономика не выйдет из затяжного кризиса, логичным сценарием остаётся дальнейшее снижение импорта. Мы рассматриваем это как устойчивую долгосрочную тенденцию и планируем бизнес, исходя из того, что 2027–2028 годы сохранят ту же парадигму.