Снижение ключевой ставки ЦБ — сигнал для экономики: регулятор даёт зелёный свет росту. Но через какие каналы импульс дойдёт до бизнеса и потребителей? На первый взгляд, логика проста: деньги дешевеют, брать кредиты становится выгоднее, и это должно разогнать деловую активность. Однако на практике цепочка длиннее, а результат зависит от множества нюансов. Эксперт рассказала ВВП, какие эффекты стоит ждать в среднесрочной перспективе, а где легко ошибиться в прогнозах.
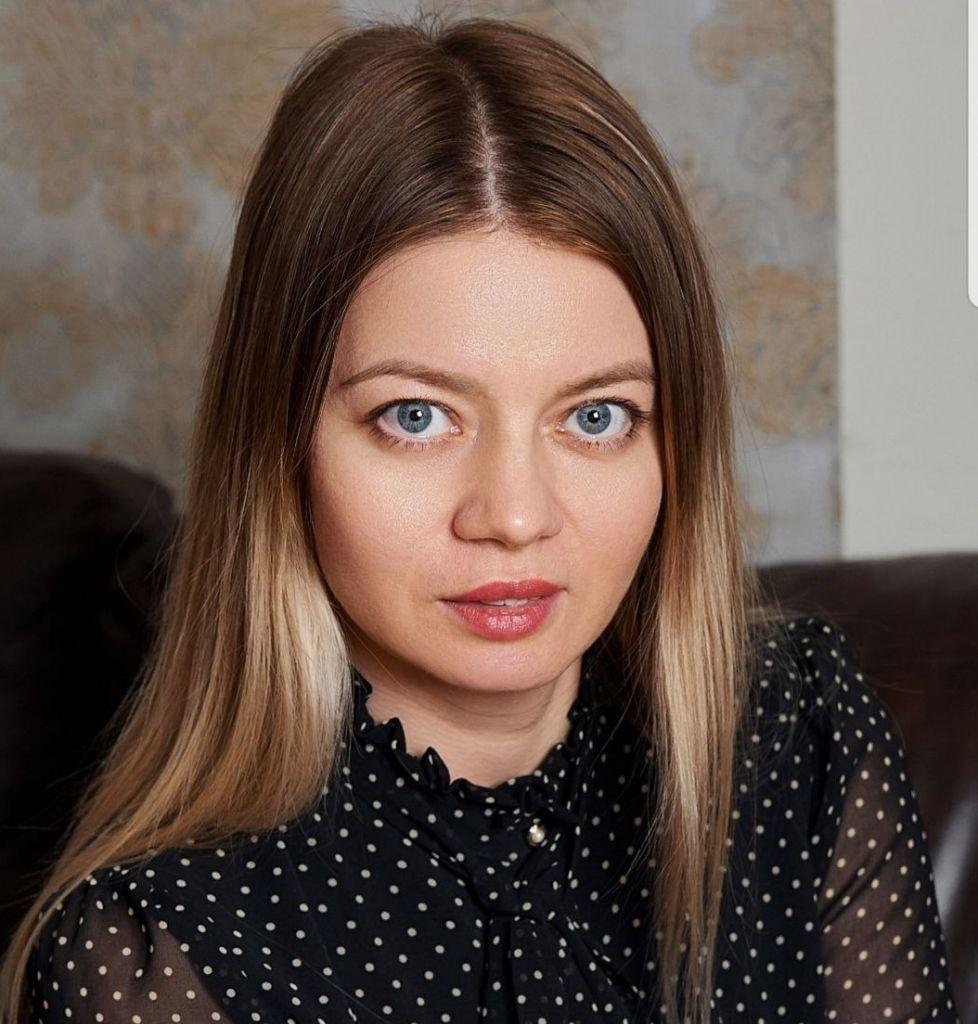
Автор: Доцент Кафедры общего и проектного менеджмента Факультета «Высшая школа управления» Финансового университета при Правительстве РФ Ольга Астафьева (на фото)
"ЦБ России продолжает проводить аккуратную денежно-кредитную политику (ДКП), в десятый раз снизив на июльском заседании ключевую ставку до 14%, которая влияет на стоимость денег в стране, что отражается на деловой активности бизнеса и поведении населения. Данное решение Банка России можно считать вынужденно компромиссным, так как ЦБ, с одной стороны, не может не учитывать повышенные инфляционные ожидания, которые в июле повысились до 14,7%, с другой стороны, должен препятствовать начавшемуся экономическому спаду через пусть небольшое, но снижение ключа и повышение доступности кредитов предприятиям. После июльского заседания было объявлено, что в силу неопределенности бюджетных параметров пространство для дальнейшего смягчения ДКП ограничено.
Скорректирован прогноз средних значений ключевой ставки: на 2026 год - 14,5–14,6% годовых, на 2027-й — 10,5–12,5%, на 2028-й - 8-9%, на 2029-й - 7,5-8,5%. Это является важным сигналом о дальнейшем сдержанном подходе в отношении снижения ключа. Пока показатель устойчивой инфляции сохраняется в пределах 4-5% годовых, но ЦБ заявил, что возможность для дополнительного снижения уменьшилась, но все же сохраняется.
Коммерческие банки гибко реагируют на политику Банка России, снижая ставки по депозитам и сохраняя все еще недоступными ставки по ипотеке и потребкредитам для широкого круга людей. Так, по данным на 15 июля 2026 года, средневзвешенные ставки по ипотеке в российских банках составили:
- первичный рынок — 18,71%;
- вторичный рынок — 18,68%;
- рефинансирование — 18,37%;
- льготные программы — 6%;
- индивидуальные дома: покупка — 19,19%, строительство — 19,08%.
Такие условия оставляют недоступной рыночную ипотеку для большинства граждан страны, стимулируя застройщиков разрабатывать программы по поддержанию объемов продаж, сокращать ввод новых проектов и проводить краткосрочные акции и скидки на отдельные объекты.
Автомобильный рынок в первом полугодии 2026 года показал рост после тяжелого прошлого года благодаря субсидированным программам автопроизводителей и дилерских центров, что позволило в том числе поддержать отечественных производителей и реализовать отложенный спрос.
В целом, снижение ключевой ставки подстегнуло население к росту трат на товары длительного потребления во втором квартале 2026 года, что также отразилось на обезналичивание денежных средств.
Многие банки стали замедлять снижение ставок по депозитам, опасаясь сокращения ликвидных средств. А после ужесточения риторики Банка России по итогам июльского заседания ряд банков даже повысили ставки на 0,2 процентных пункта на трех и шестимесячный период, поддерживая их привлекательность.
Можно ожидать, что в ближайшие месяцы после реализации отложенного спроса потребительские расходы снова сократятся в условиях снижения располагаемых доходов населения и удорожания обязательных статей расходов.
Что касается развития бизнеса, не первый месяц наблюдается сокращение темпов роста зарплат, оптимизация персонала, развитие только экономически и технологически выгодных проектов.
Существенного роста деловой активности во втором полугодии 2026 года вряд ли стоит ожидать. Многие компании стремятся оптимизировать расходы и максимально внимательно управлять финансовыми ресурсами.
Очевидно, ключевая ставка во втором полугодии 2026 года будет снижаться медленнее, чем ожидалось.
Следующее заседание Совета директоров ЦБ по ставке состоится 11 сентября 2026 года, где регулятору вновь придется балансировать между показателями инфляции и потребностью в заемном финансировании, крайне важном как для крупного, так и малого и среднего бизнеса".